도쿄에서 본 서울의 미래 — IBK투자증권 복합개발 시대 리서치
IBK투자증권 남성현·조정현 애널리스트의 도시 개발 패러다임 전환 분석. 외곽 확장에서 도심 재편으로, 일본 사례(다이마루유·시부야 스트림·아자부다이 힐즈)를 통해 본 한국 복합개발 시대와 핵심 수혜주.
원본 리서치: 도쿄에서 본 서울의 미래 — IBK투자증권 (2026.05.26)
TL;DR — 한국 도시 개발이 외곽 확장에서 도심 재편으로 전환하고 있다. 복합개발(Mixed-Use) 시대가 도래했으며, 유통기업(신세계, 이마트)과 디벨로퍼(IPARK현대산업개발)이 새로운 개발 주체로 부상한다. 일본의 권역 개발 사례(다이마루유, 시부야 스트림, 아자부다이 힐즈)가 한국의 로드맵이 된다.
| 항목 | 내용 |
|---|---|
| 작성 | IBK투자증권 남성현·조정현 |
| 일자 | 2026.05.26 |
| 분량 | 110p |
| 핵심 | 외곽 확장 → 도심 재편, 복합개발(Mixed-Use) 시대 |
| 투자의견 | 이마트 매수(TP 12만), 신세계 매수(TP 78만), IPARK현대산업개발 매수(TP 3.5만) |
도시 개발 패러다임 전환
한국의 도시 개발은 지금 근본적인 전환점에 서 있다. 과거 30년간 이어진 외곽 확장(신도시 개발) 모델이 한계에 도달했고, 이제는 도심 재편(Re-urbanization) 이 새로운 패러다임이다.
외곽 확장의 한계
- 서울 인구 정체: 970만 명 수준에서 더 이상 성장 불가
- 기성시가지 노후화: 30년 이상 된 건축물 비율 급증
- 도심 내 저이용 자산 증가: 구도심 공장, 유휴 철도부지, 노후 상가
- 교통 인프라 포화: 외곽으로 갈수록 통근 시간 증가, 삶의 질 저하
재도시화(Re-urbanization) 트렌드
젊은 층과 1인 가구가 다시 도심으로 몰리고 있다. 직주근접(직장과 주거지의 근접) 선호, 문화·소비 인프라 밀집, 교통 접근성이 핵심 요인이다. 이 흐름은 일본이 이미 2000년대부터 겪은 것과 동일한 궤적이다.
flowchart LR
    subgraph PAST["과거 30년"]
        A1["🏗️ 외곽 확장<br/>신도시 개발"] --> A2["🏠 주거 단지<br/>베드타운"]
    end
    subgraph NOW["현재 ~ 미래"]
        B1["🏙️ 도심 재편<br/>Re-urbanization"] --> B2["🏢 복합개발<br/>Mixed-Use"]
    end
    PAST -->|"패러다임 전환"| NOW

    style A1 fill:#e7f5ff
    style A2 fill:#e7f5ff
    style B1 fill:#d3f9d8
    style B2 fill:#d3f9d8
도쿄 3대 권역 개발 사례
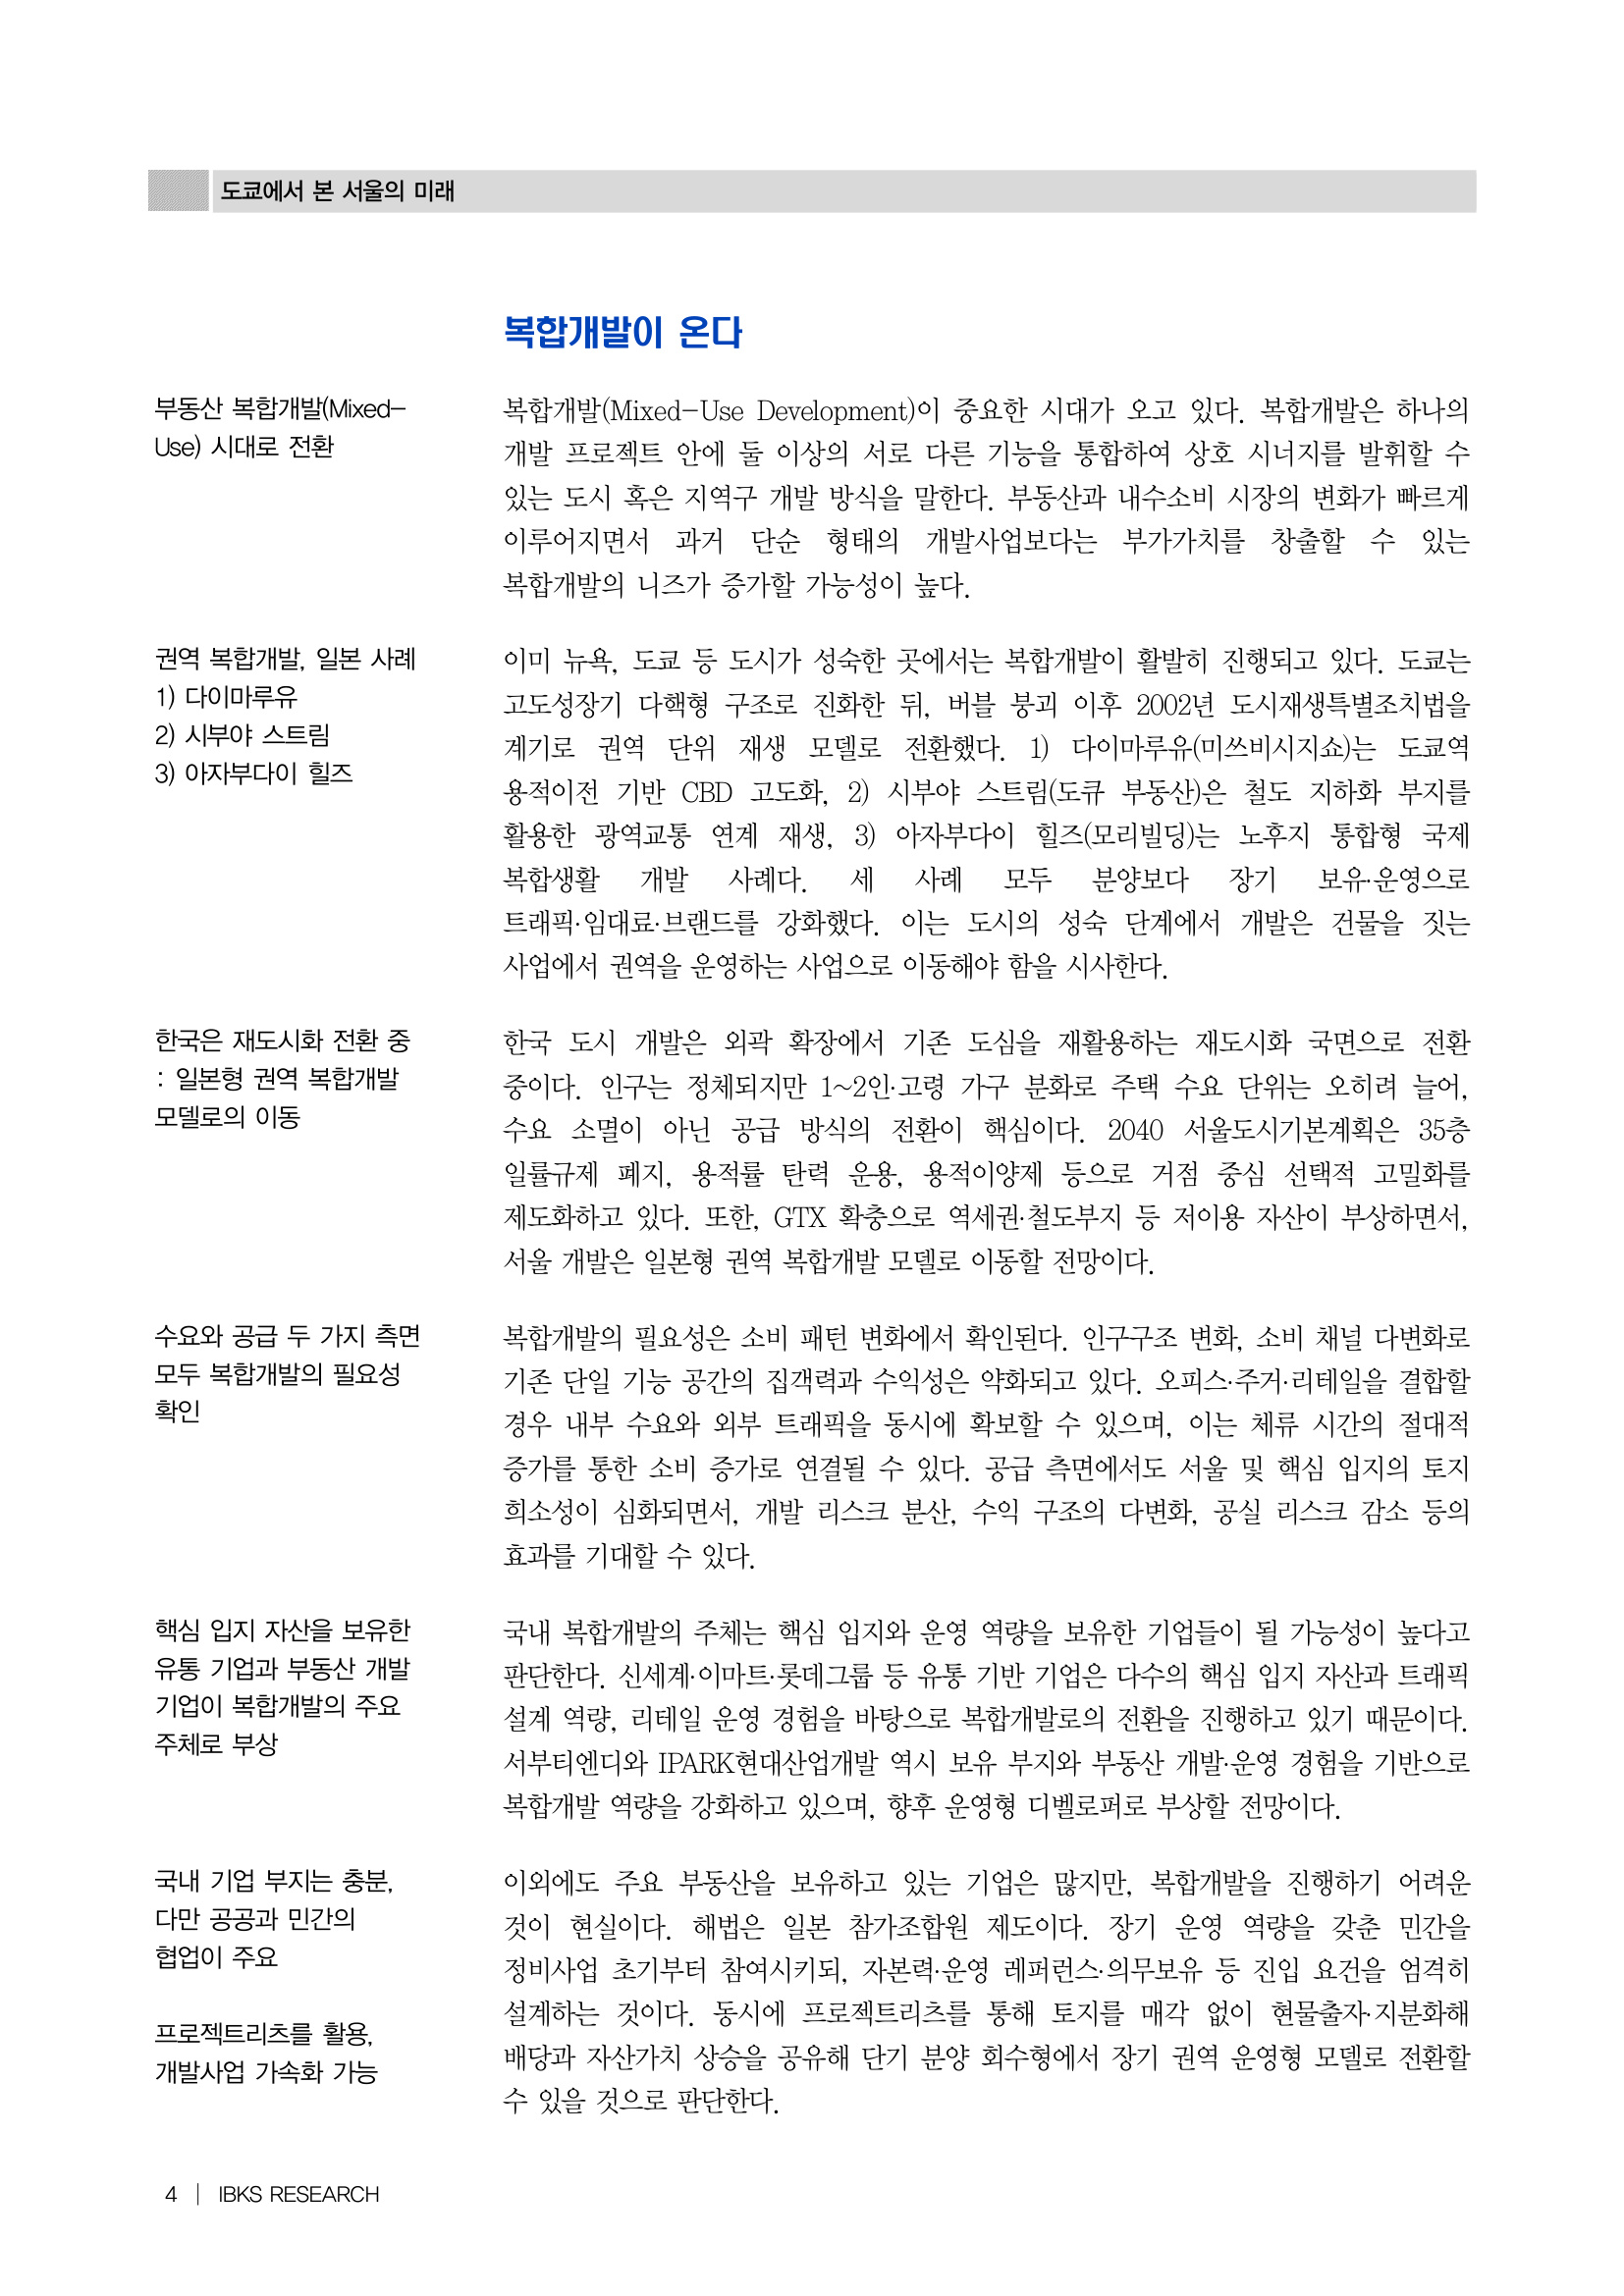
IBK투자증권이 주목하는 건 일본 도쿄의 권역 개발(Area Development) 사례다. 단일 건물이 아니라, 여러 블록을 하나의 도시처럼 설계하는 방식이다.
flowchart TB
    subgraph TOKYO["도쿄 3대 권역 개발"]
        D["다이마루유<br/>미쓰비시지쇼<br/>CBD 권역 개발"]
        S["시부야 스트림<br/>도큐<br/>유휴 철도부지 활용"]
        A["아자부다이 힐즈<br/>모리빌딩<br/>8.1ha 노후지 통합"]
    end

    style D fill:#ffe3e3
    style S fill:#fff3bf
    style A fill:#d0bfff
1. 다이마루유 — 미쓰비시지쇼의 CBD 권역 개발
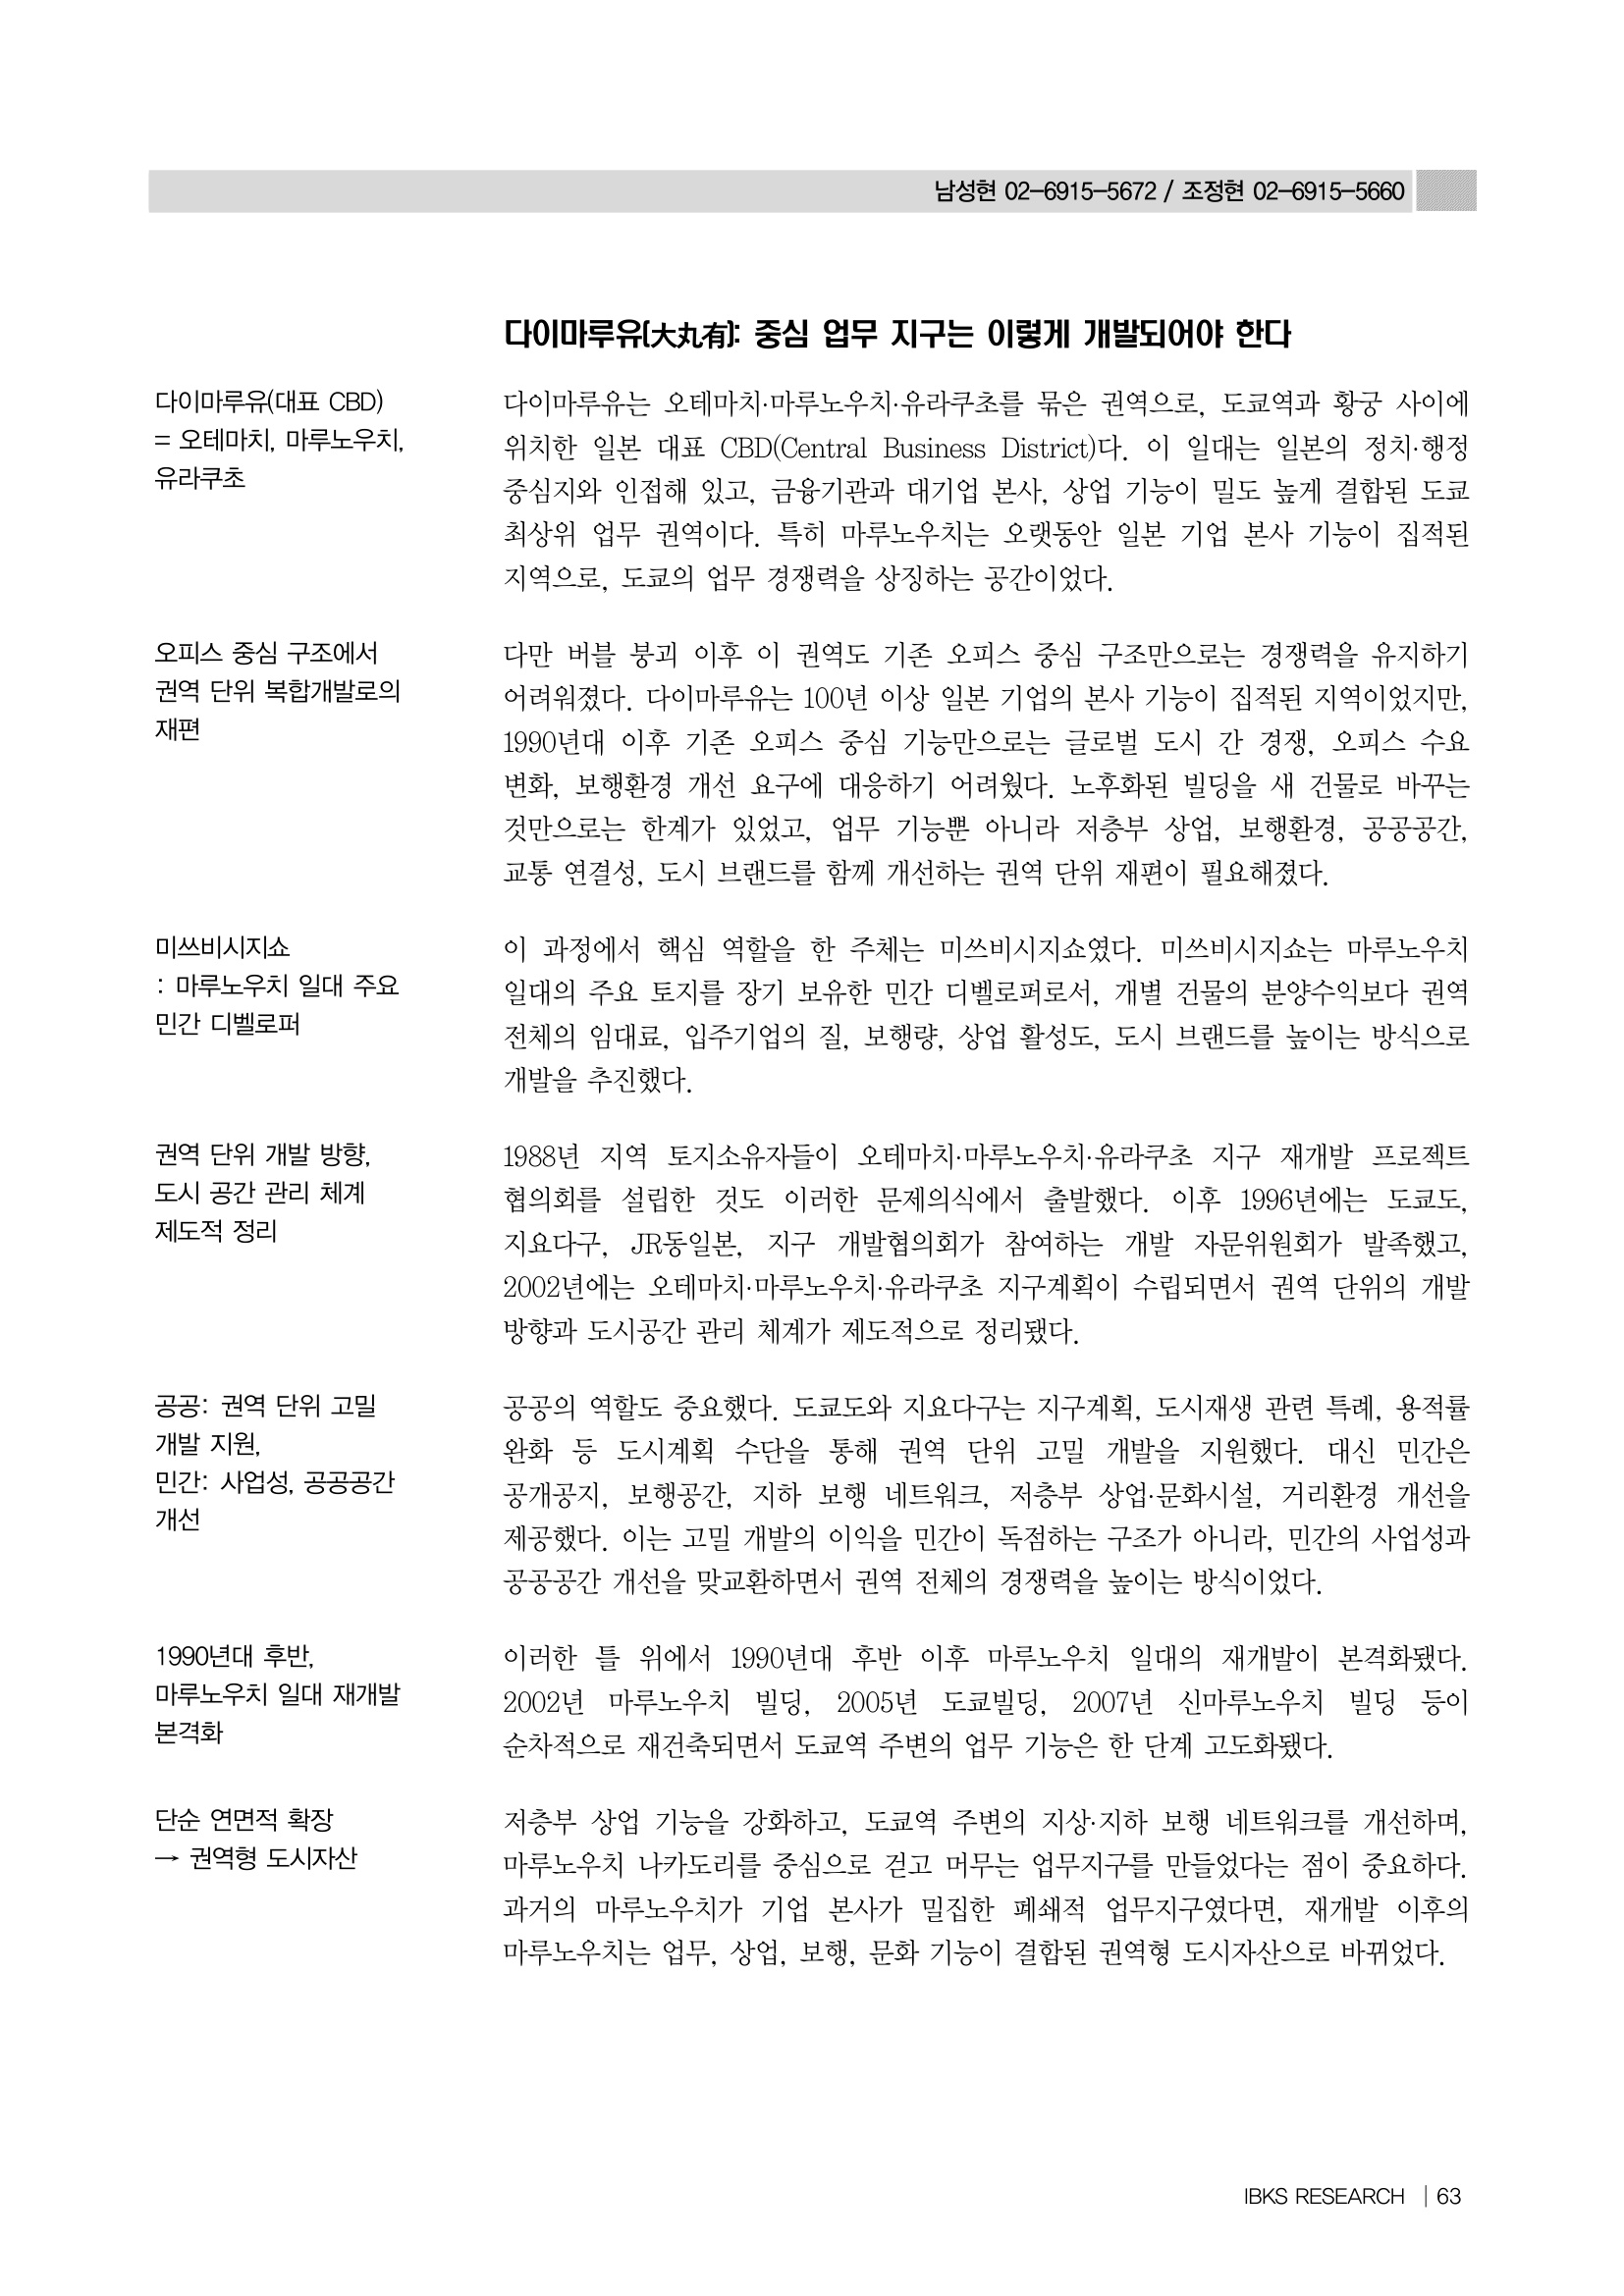
도쿄 마루노우치·유라쿠초·다이마루 지역을 잇는 대규모 CBD 재편 사업. 미쓰비시지쇼가 주도한 이 프로젝트의 핵심은:
- 용적이전( Floor Area Transfer): 보존할 건물의 용적률을 새 건물로 이전하여 고밀도 개발 실현
- 지하 네트워크: 건물 간 지하 통로 연결로 보행 동선 확보
- 업무+상업+문화 복합: 단순 오피스가 아닌 도시 경험 제공
- 30년+ 장기 계획: 분할 시공으로 위험 분산
2. 시부야 스트림 — 도큐의 유휴 철도부지 활용
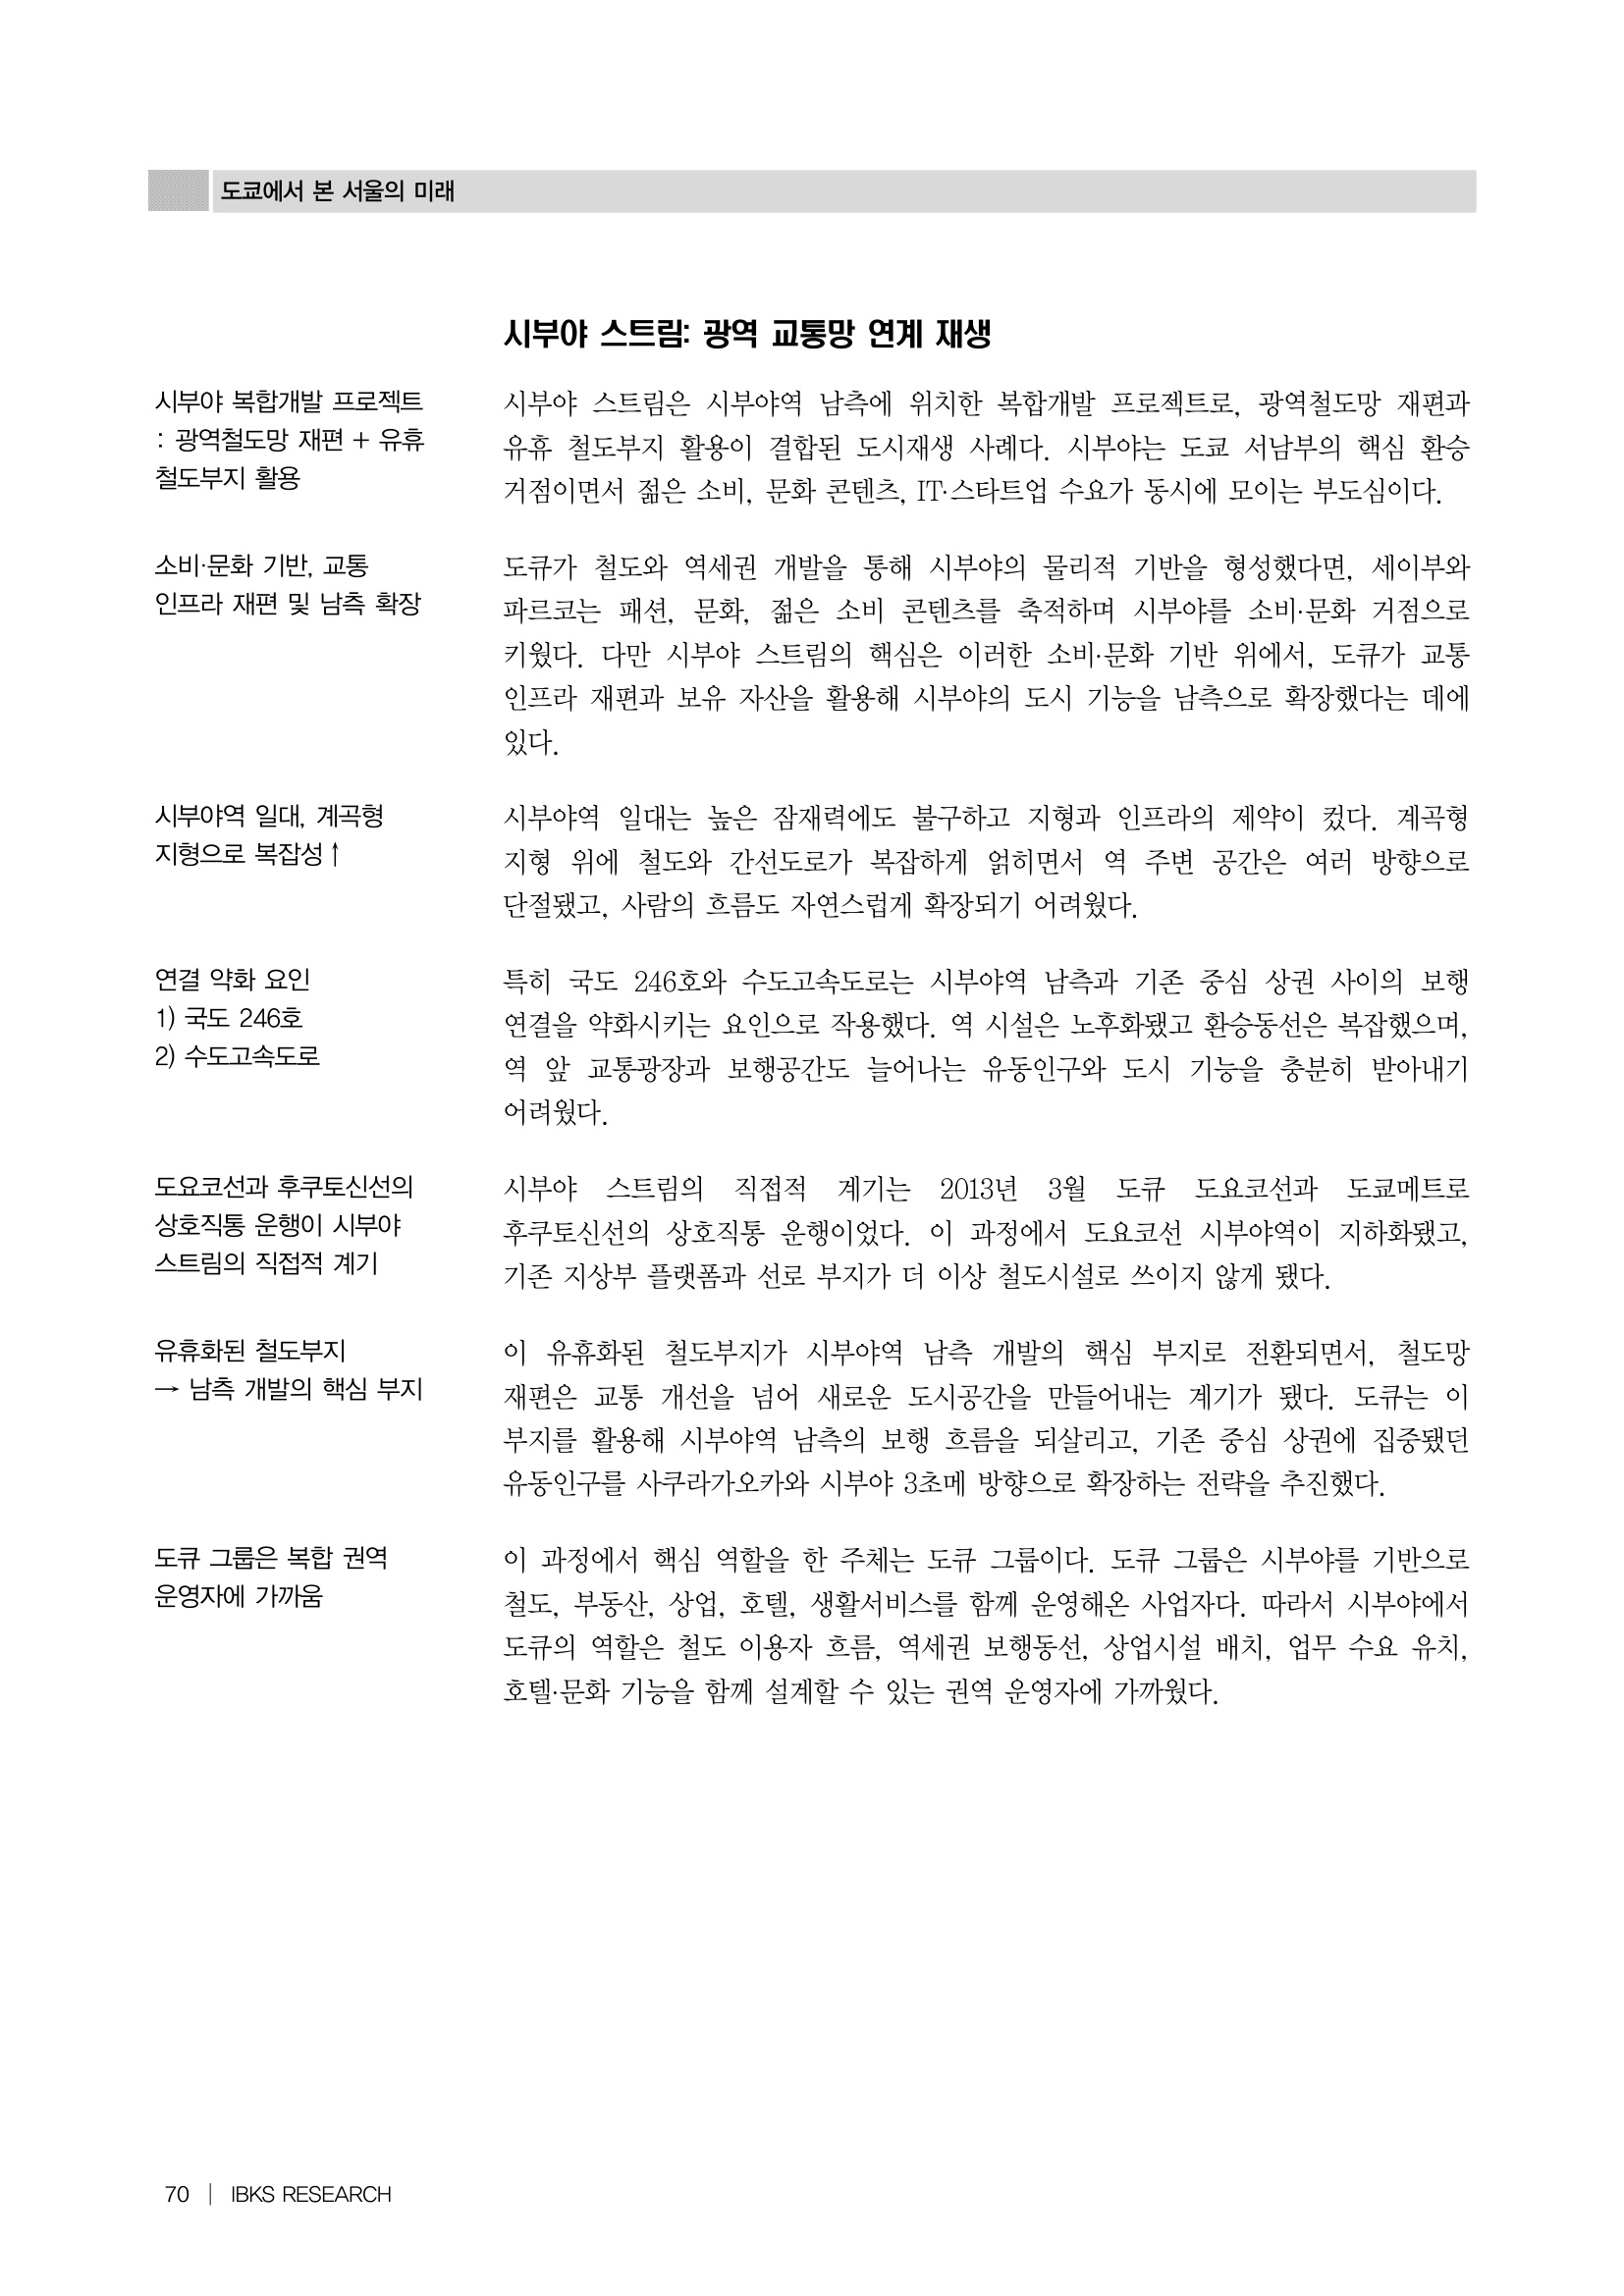
도큐전철이 시부야역 인근 유휴 철도부지(차량기지)를 복합개발로 전환한 사례.
- 철도 사업자의 부동산 개발: 역세권 개발로 유동 인구 창출 → 철도 수요 증가
- 호텔+오피스+상업+이벤트 홀: 복합 프로그램으로 24시간 도시 공간
- 계단형 지붕 광장: 시부야의 지형을 활용한 독창적 공간 설계
- 도큐 전체 네트워크와 연계: 철도·백화점·부동산 시너지
3. 아자부다이 힐즈 — 모리빌딩의 노후지 통합
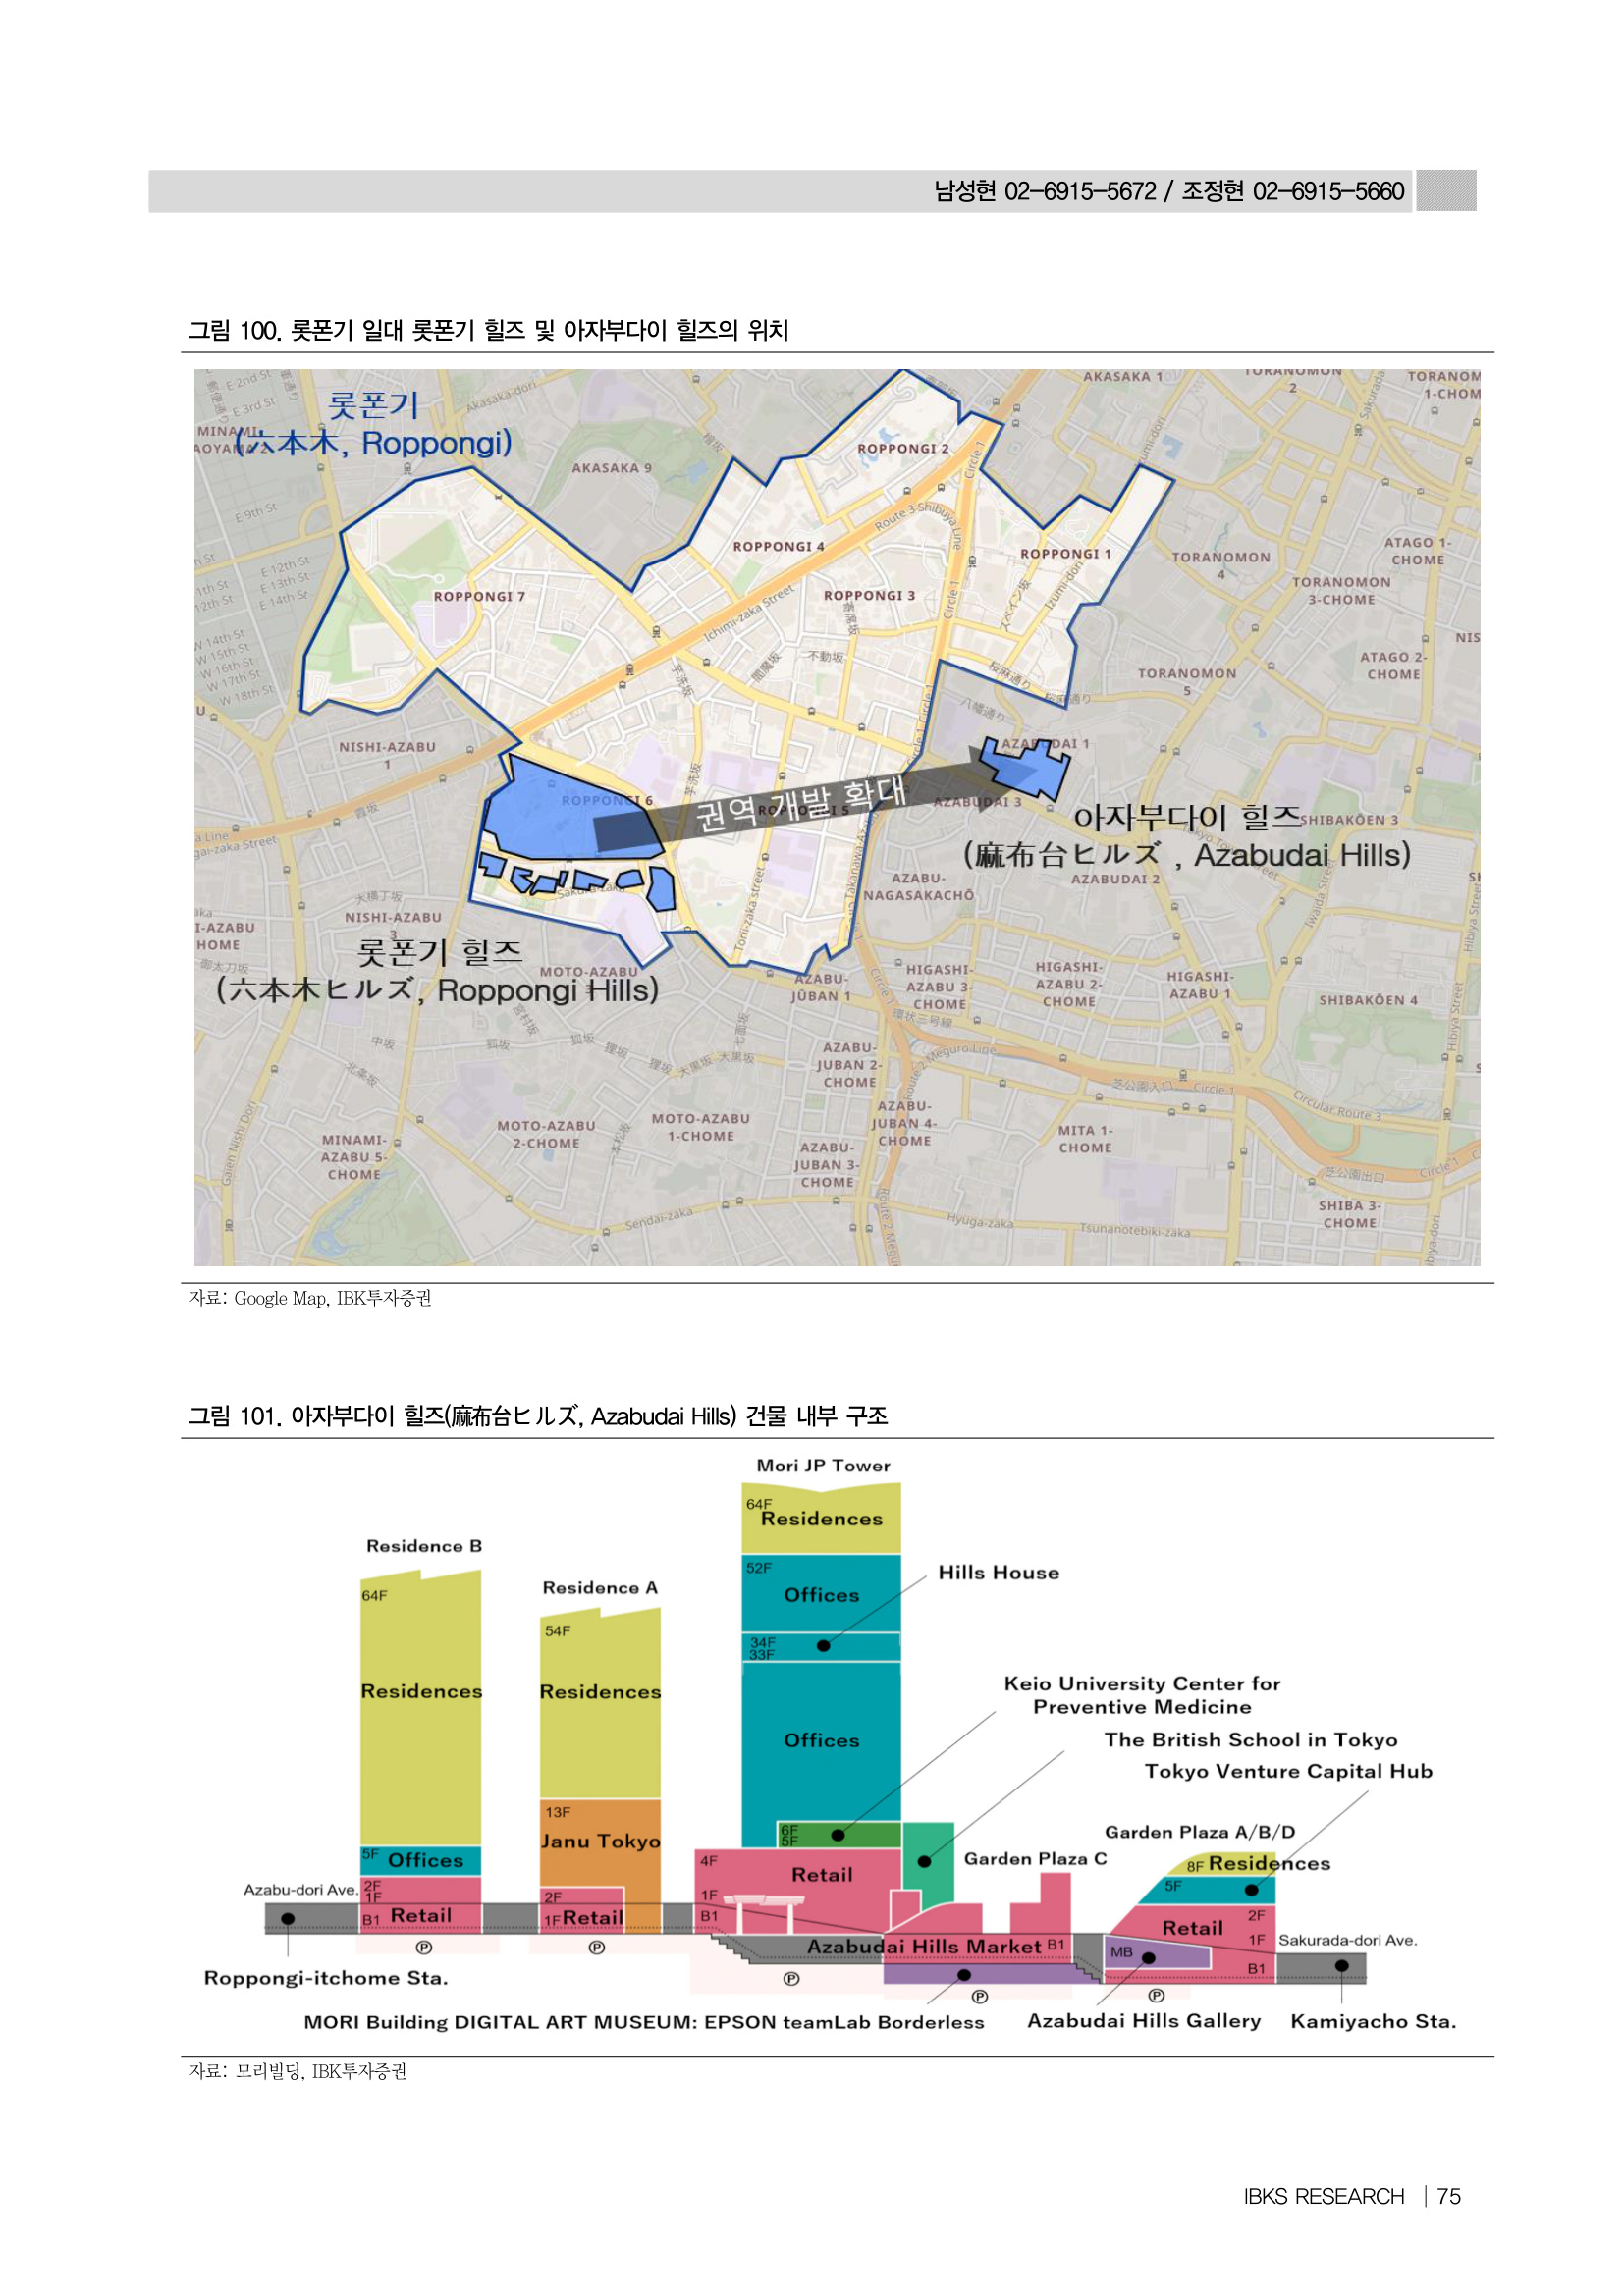
모리빌딩이 도쿄 미나토구 8.1ha 노후 주거지를 통합 재개발한 초대형 프로젝트.
- 8.1ha 통합 개발: 수백 명의 권리자 협의, 30년 이상의 기획 기간
- 참가조합원 제도: 권리자가 사업에 참여, 완성 후 분양받는 구조
- 주거+상업+오피스+문화+의료: 도시 축소판
- 관광 명소화: 연간 3,000만 명 방문 목표, 도쿄 새 랜드마크
한국 vs 일본: 도시 개발 흐름 비교
flowchart LR
    subgraph JP["일본 🇯🇵"]
        J1["1990대<br/>버블 붕괴"] --> J2["2000대<br/>도심 쇠퇴"] --> J3["2010대<br/>재도시화<br/>권역개발"] --> J4["2020대~<br/>대형 복합<br/>아자부다이 힐즈"]
    end
    subgraph KR["한국 🇰🇷"]
        K1["1990대<br/>신도시 건설<br/>분당·일산"] --> K2["2000대<br/>외곽 확장<br/>동탄·판교"] --> K3["2010대<br/>재정비촉진법<br/>도심 노후화"] --> K4["2020대~<br/>도심 재편<br/>복합개발 시대"]
    end

    JP -->|"30년 선행<br/>참조 모델"| KR

    style J3 fill:#d3f9d8
    style J4 fill:#d3f9d8
    style K3 fill:#fff3bf
    style K4 fill:#ffe3e3
일본은 한국보다 약 20~30년 앞서 도시 개발의 전환을 겪었다. 버블 붕괴 후 도심 쇠퇴 → 재도시화 → 권역 개발의 경로를 밟았다. 한국은 이제 같은 궤적에 진입하고 있다.
한국형 권역 개발의 조건
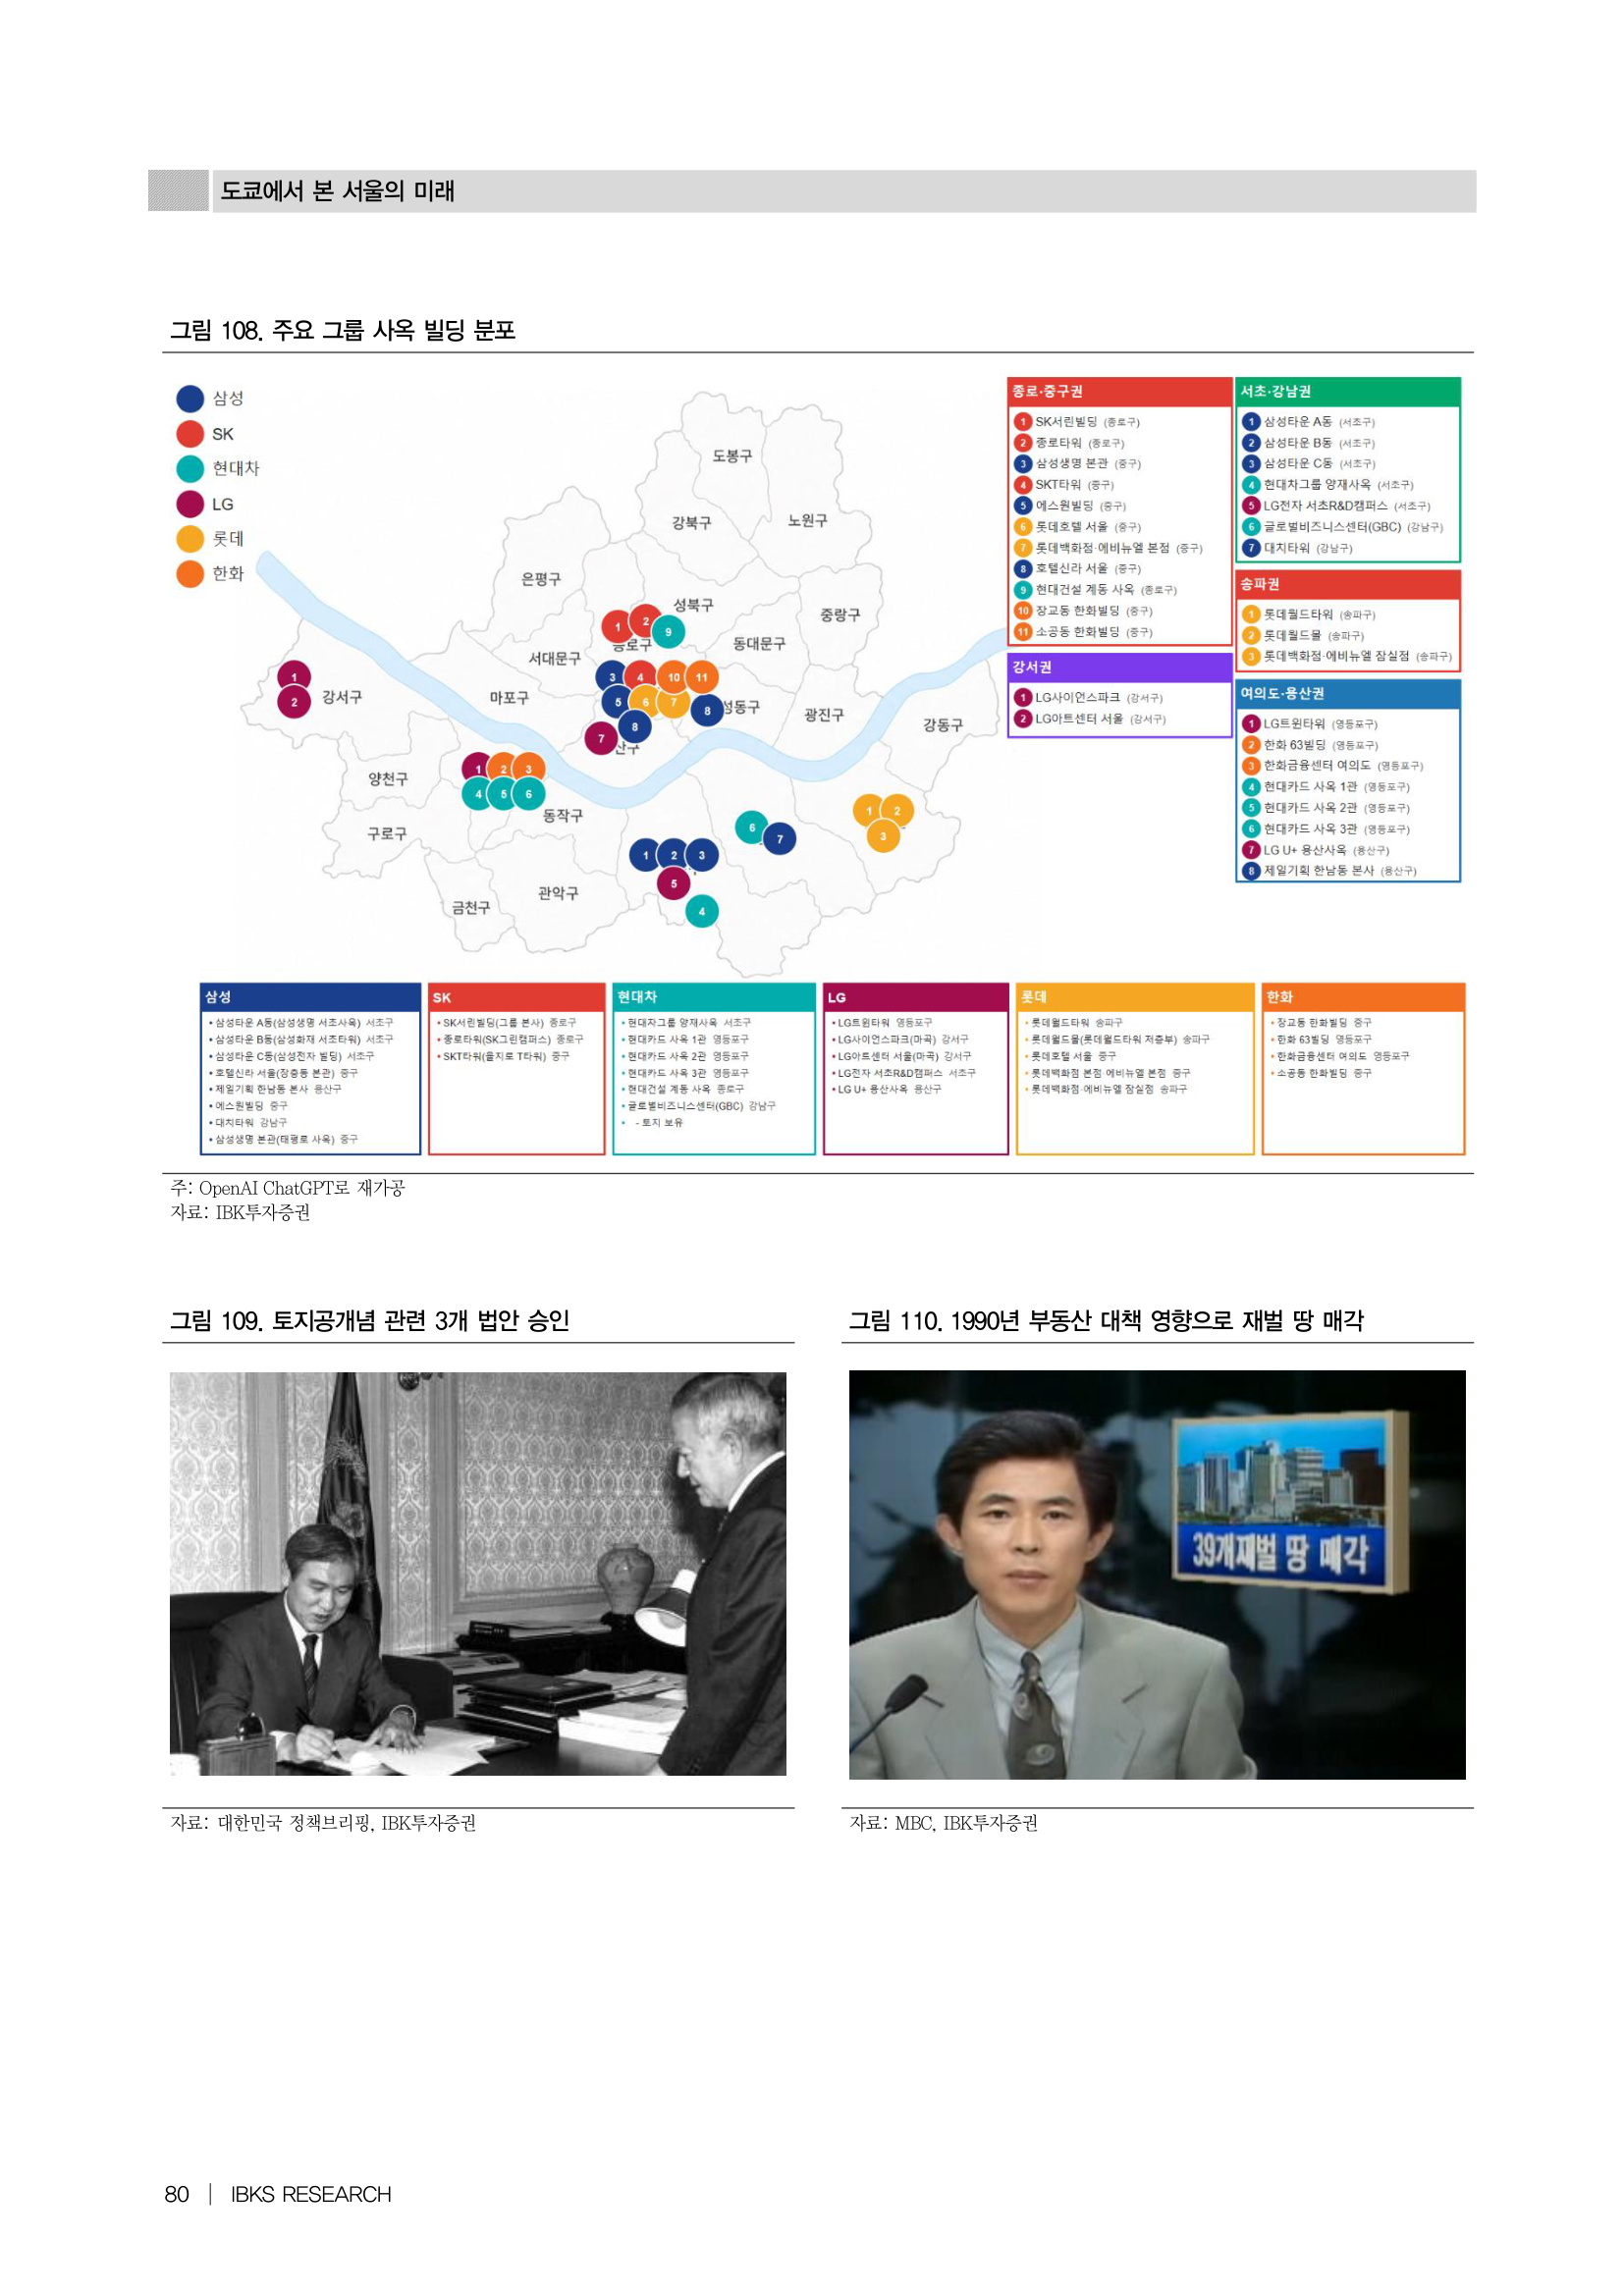
일본의 사례를 그대로 복제할 수는 없다. 한국의 제도적 특성을 고려한 현지화 모델이 필요하다.
참가조합원 제도
flowchart LR
    A["기존 권리자<br/>(토지·건물 소유자)"] --> B["참가조합원<br/>계약 체결"]
    B --> C["개발 시행<br/>(디벨로퍼 주도)"]
    C --> D["완공 후<br/>분양 수익 배분"]
    D --> E["권리자:<br/>새 건물 분양받거나<br/>현금 보상"]

    style A fill:#e7f5ff
    style B fill:#fff3bf
    style C fill:#ffd8a8
    style D fill:#d3f9d8
    style E fill:#d3f9d8
참가조합원 제도는 권리자의 이익을 보호하면서 원활한 사업 추진을 가능하게 하는 핵심 장치다. 일본에서 성공적으로 검증된 방식이며, 한국에서도 도입이 확대되는 추세다.
프로젝트리츠(Project REITs)
flowchart LR
    DEV["디벨로퍼<br/>(개발 주체)"] -->|"자산 출자"| PR["프로젝트리츠<br/>(PF 리츠)"]
    INV["투자자<br/>(기관·개인)"] -->|"자금 출자"| PR
    PR -->|"개발 자금"| SITE["대상 부지<br/>(도심 노후지)"]
    SITE -->|"개발 완료"| ASSET["복합 시설<br/>(오피스+상업+주거)"]
    ASSET -->|"임대수익<br/>분양수익"| DIST["배당<br/>(투자자)"]

    style DEV fill:#ffe3e3
    style PR fill:#d0bfff
    style INV fill:#e7f5ff
    style ASSET fill:#d3f9d8
    style DIST fill:#d3f9d8
프로젝트리츠는 개발 단계부터 자금을 조달하여, 완공 후 운용까지 리츠가 주도하는 구조다. 기존 PF(프로젝트파이낸싱)의 고금리 부담을 줄이고, 소액 투자자의 도심 부동산 투자 기회를 제공한다.
5·8 부동산 특별대책의 역사
| 시기 | 정책 | 의미 |
|---|---|---|
| 1970년대 | 비업무용 토지 세제 규제 | 대기업의 부동산 보유 억제 시작 |
| 1980년대 말 | 토지공개념 도입 논의 | 개발이익 사회 환원 논의 본격화 |
| 1990년 | 5·8 부동산 특별대책 | 49개 재벌 5,741만 평 비업무용 부동산 매각 명령 |
| 현재 | 재도시화·복합개발 촉진 | 규제 완화, 용적률 상향, 기부채납제도 개선 |
과거 5·8 특별대책은 대기업의 도심 토지 장기 보유를 원천 차단했다. 일본의 미쓰비시지쇼·모리빌딩 같은 장기 보유형 디벨로퍼가 한국에서 성장하지 못한 핵심 원인이다. 현재는 도심 재편 촉진으로 방향이 바뀌어, 참가조합원제와 프로젝트리츠를 통해 우회적 권역 개발이 가능해지고 있다.
핵심 기업 분석
IBK투자증권은 세 가지 기업을 매수(Buy) 의견으로 제시한다. 공통점은 모두 복합개발 시대의 수혜주라는 것.
이마트 — Rising Developer
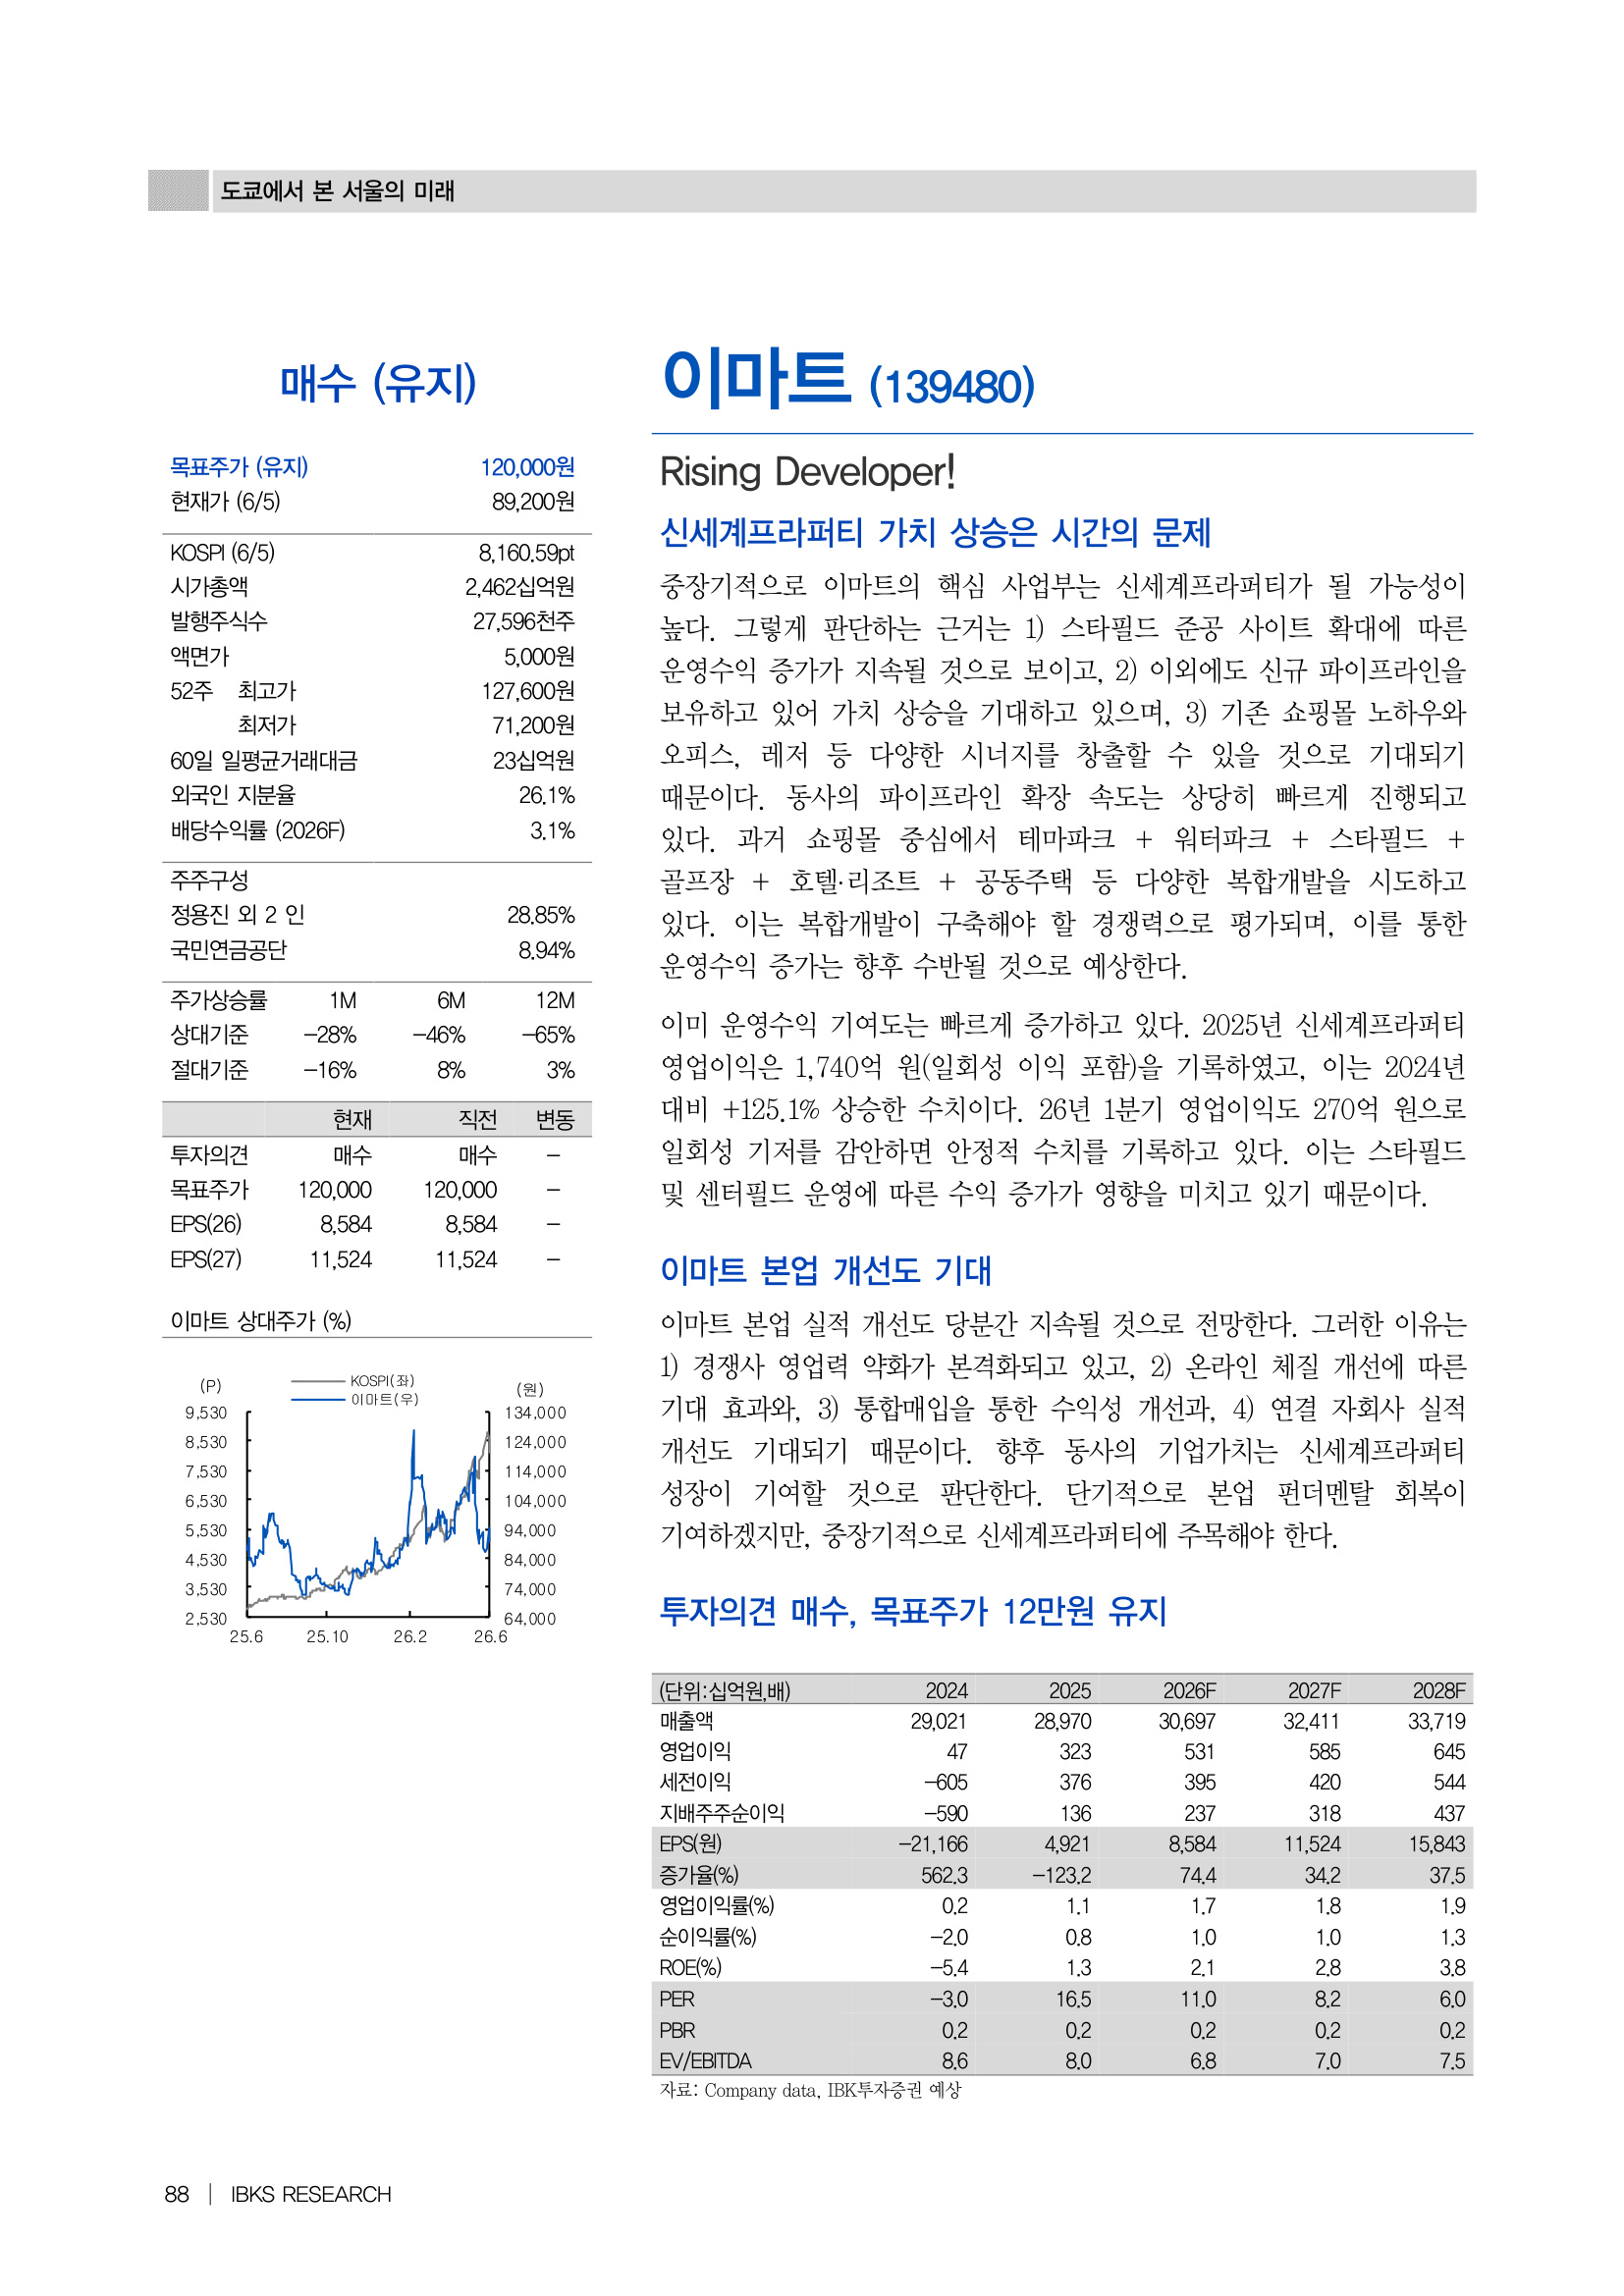
| 항목 | 내용 |
|---|---|
| 투자의견 | 매수(Buy) |
| 목표가 | 120,000원 |
| 핵심 변화 | 신세계프라퍼티를 통한 디벨로퍼 전환 |
이마트의 변화는 단순한 유통기업의 다각화가 아니다. 신세계프라퍼티를 플랫폼으로 부동산 개발 사업자(Rising Developer) 로 진화하고 있다. 기존 점포 부지를 복합개발 대상으로 전환, 유통+부동산 시너지를 창출한다.
신세계 — 고속터미널·광주 복합개발
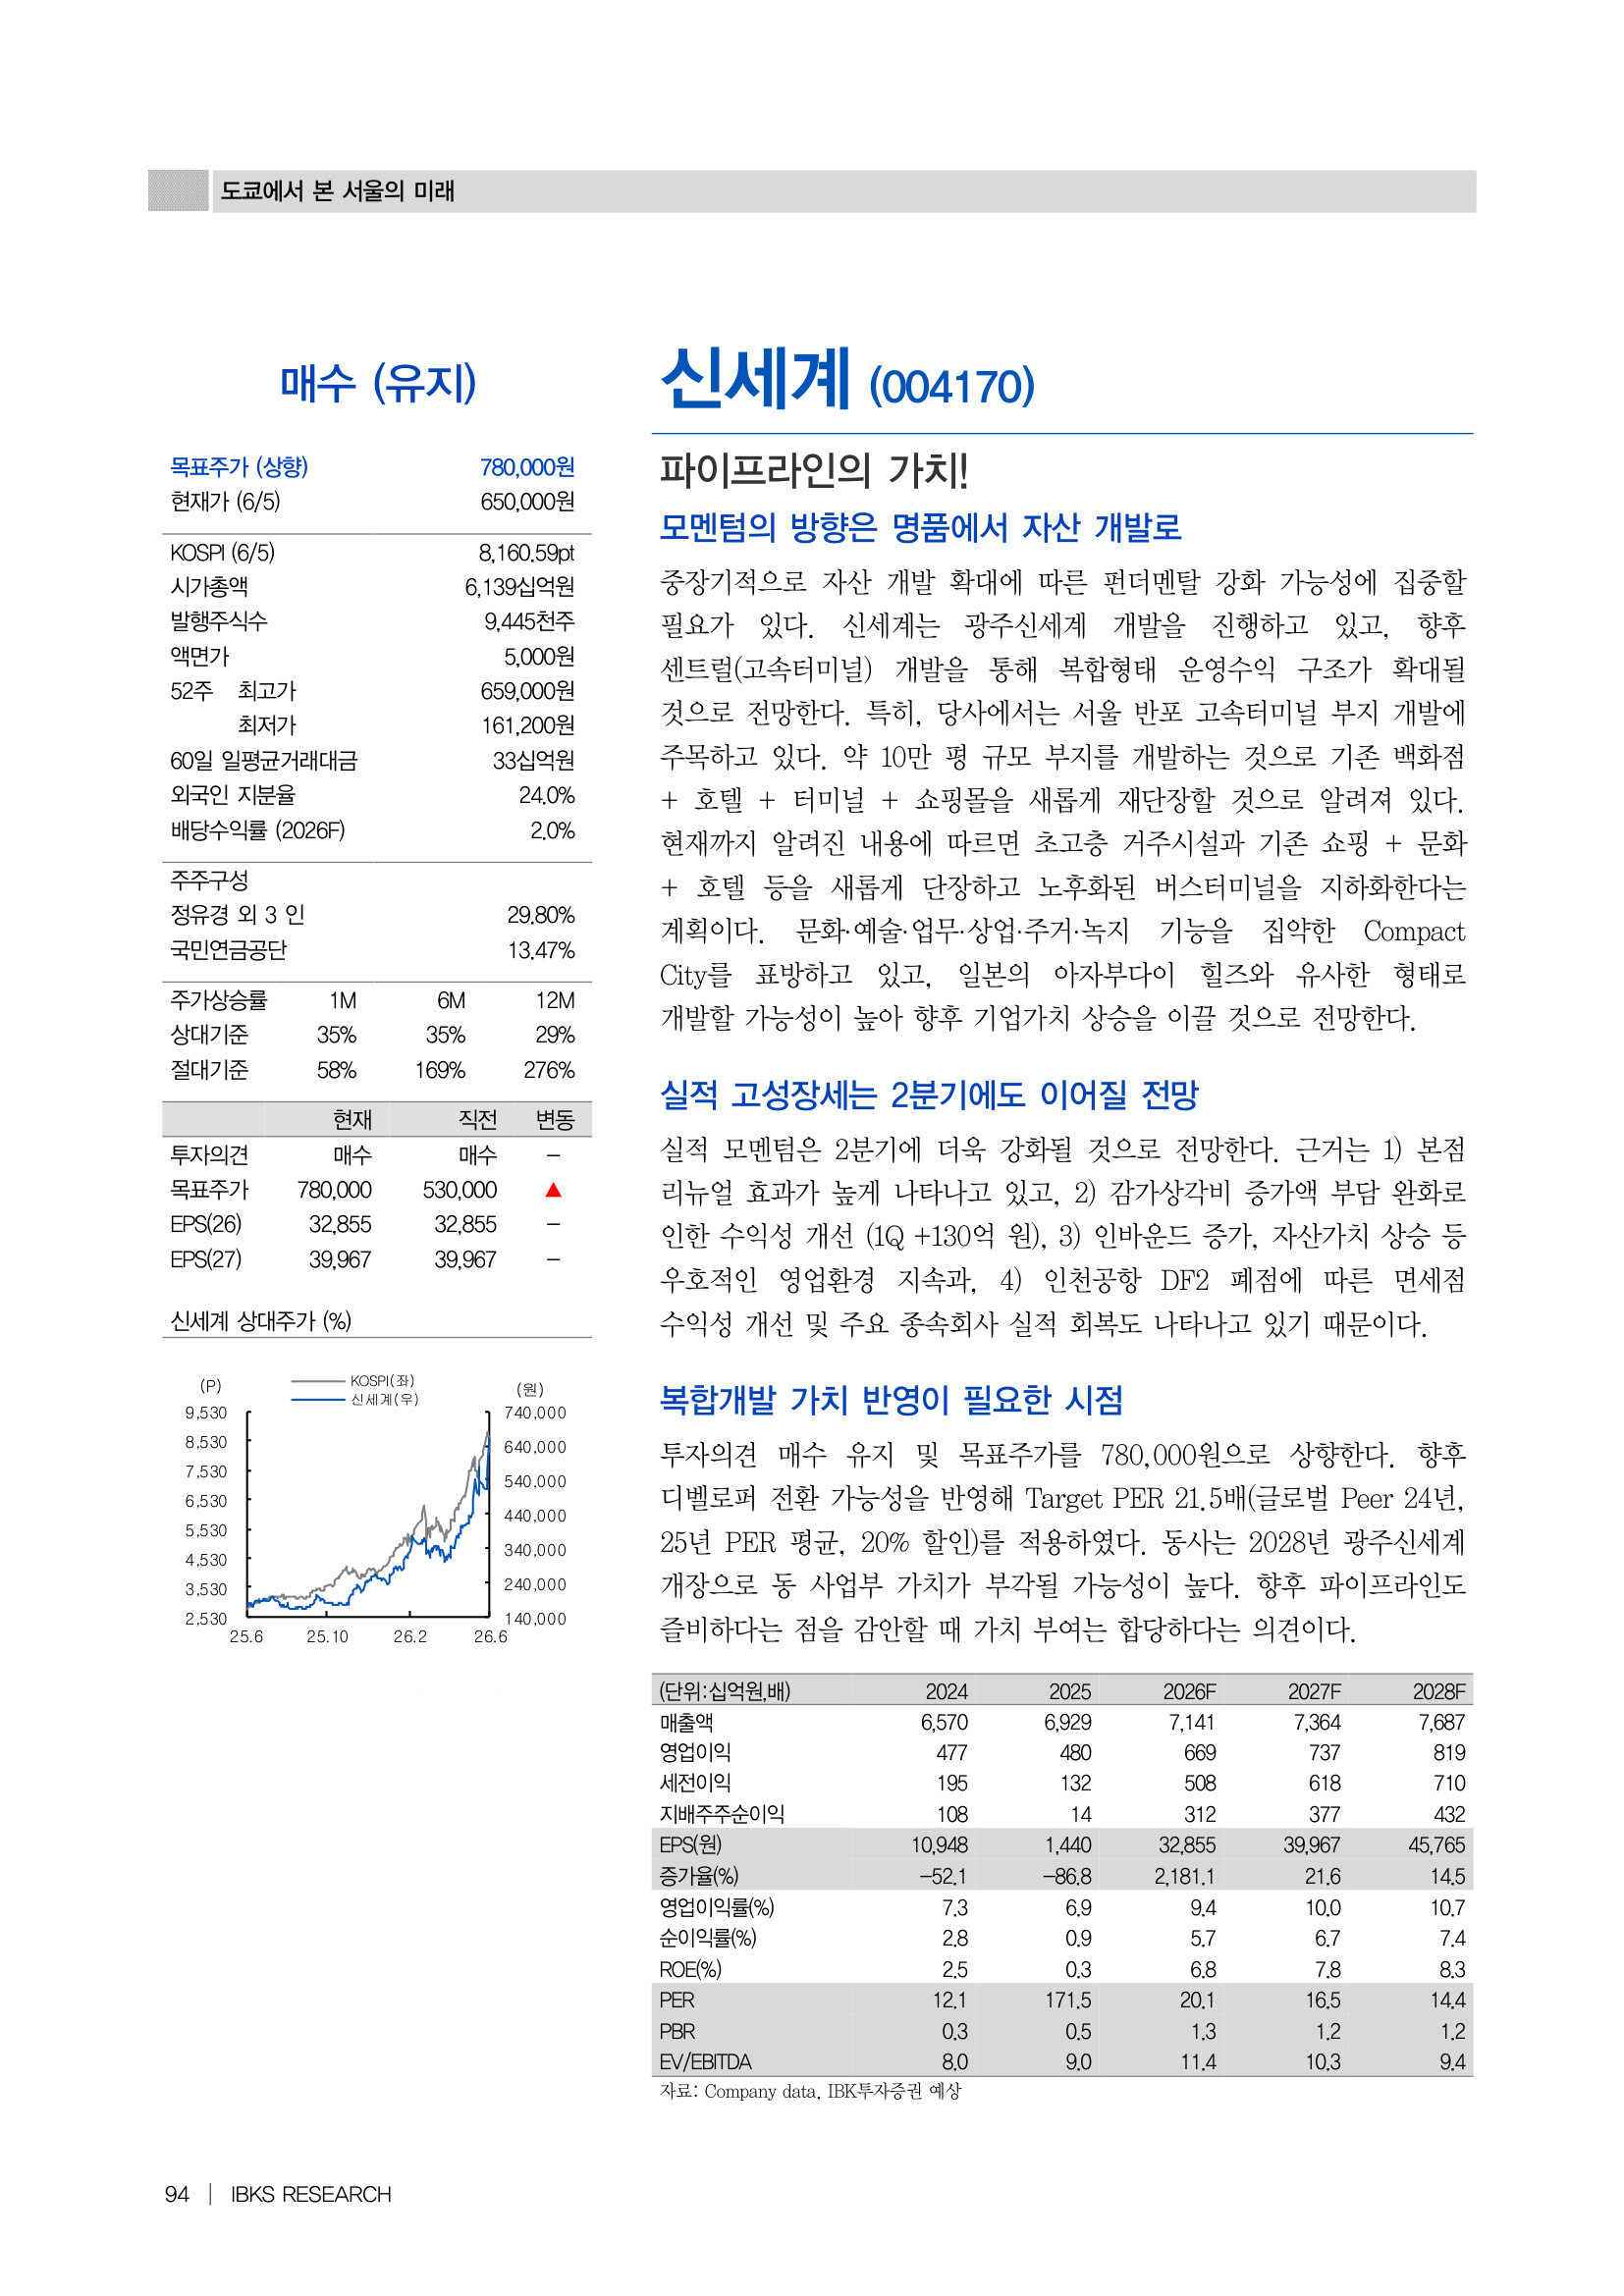
| 항목 | 내용 |
|---|---|
| 투자의견 | 매수(Buy) |
| 목표가 | 780,000원 |
| 핵심 프로젝트 | 서울고속터미널 복합개발, 광주신세계 |
신세계의 가장 큰 카드는 서울고속터미널 복합개발이다. 서초구 반포동, 3호선·7호선·9호선 환승역이라는 최상의 입지. 유통+호텔+오피스+문화 복합시설로 재탄생할 계획이다. 또한 광주신세계도 지역 백화점을 넘어 복합 쇼핑몰로 확장 중이다.
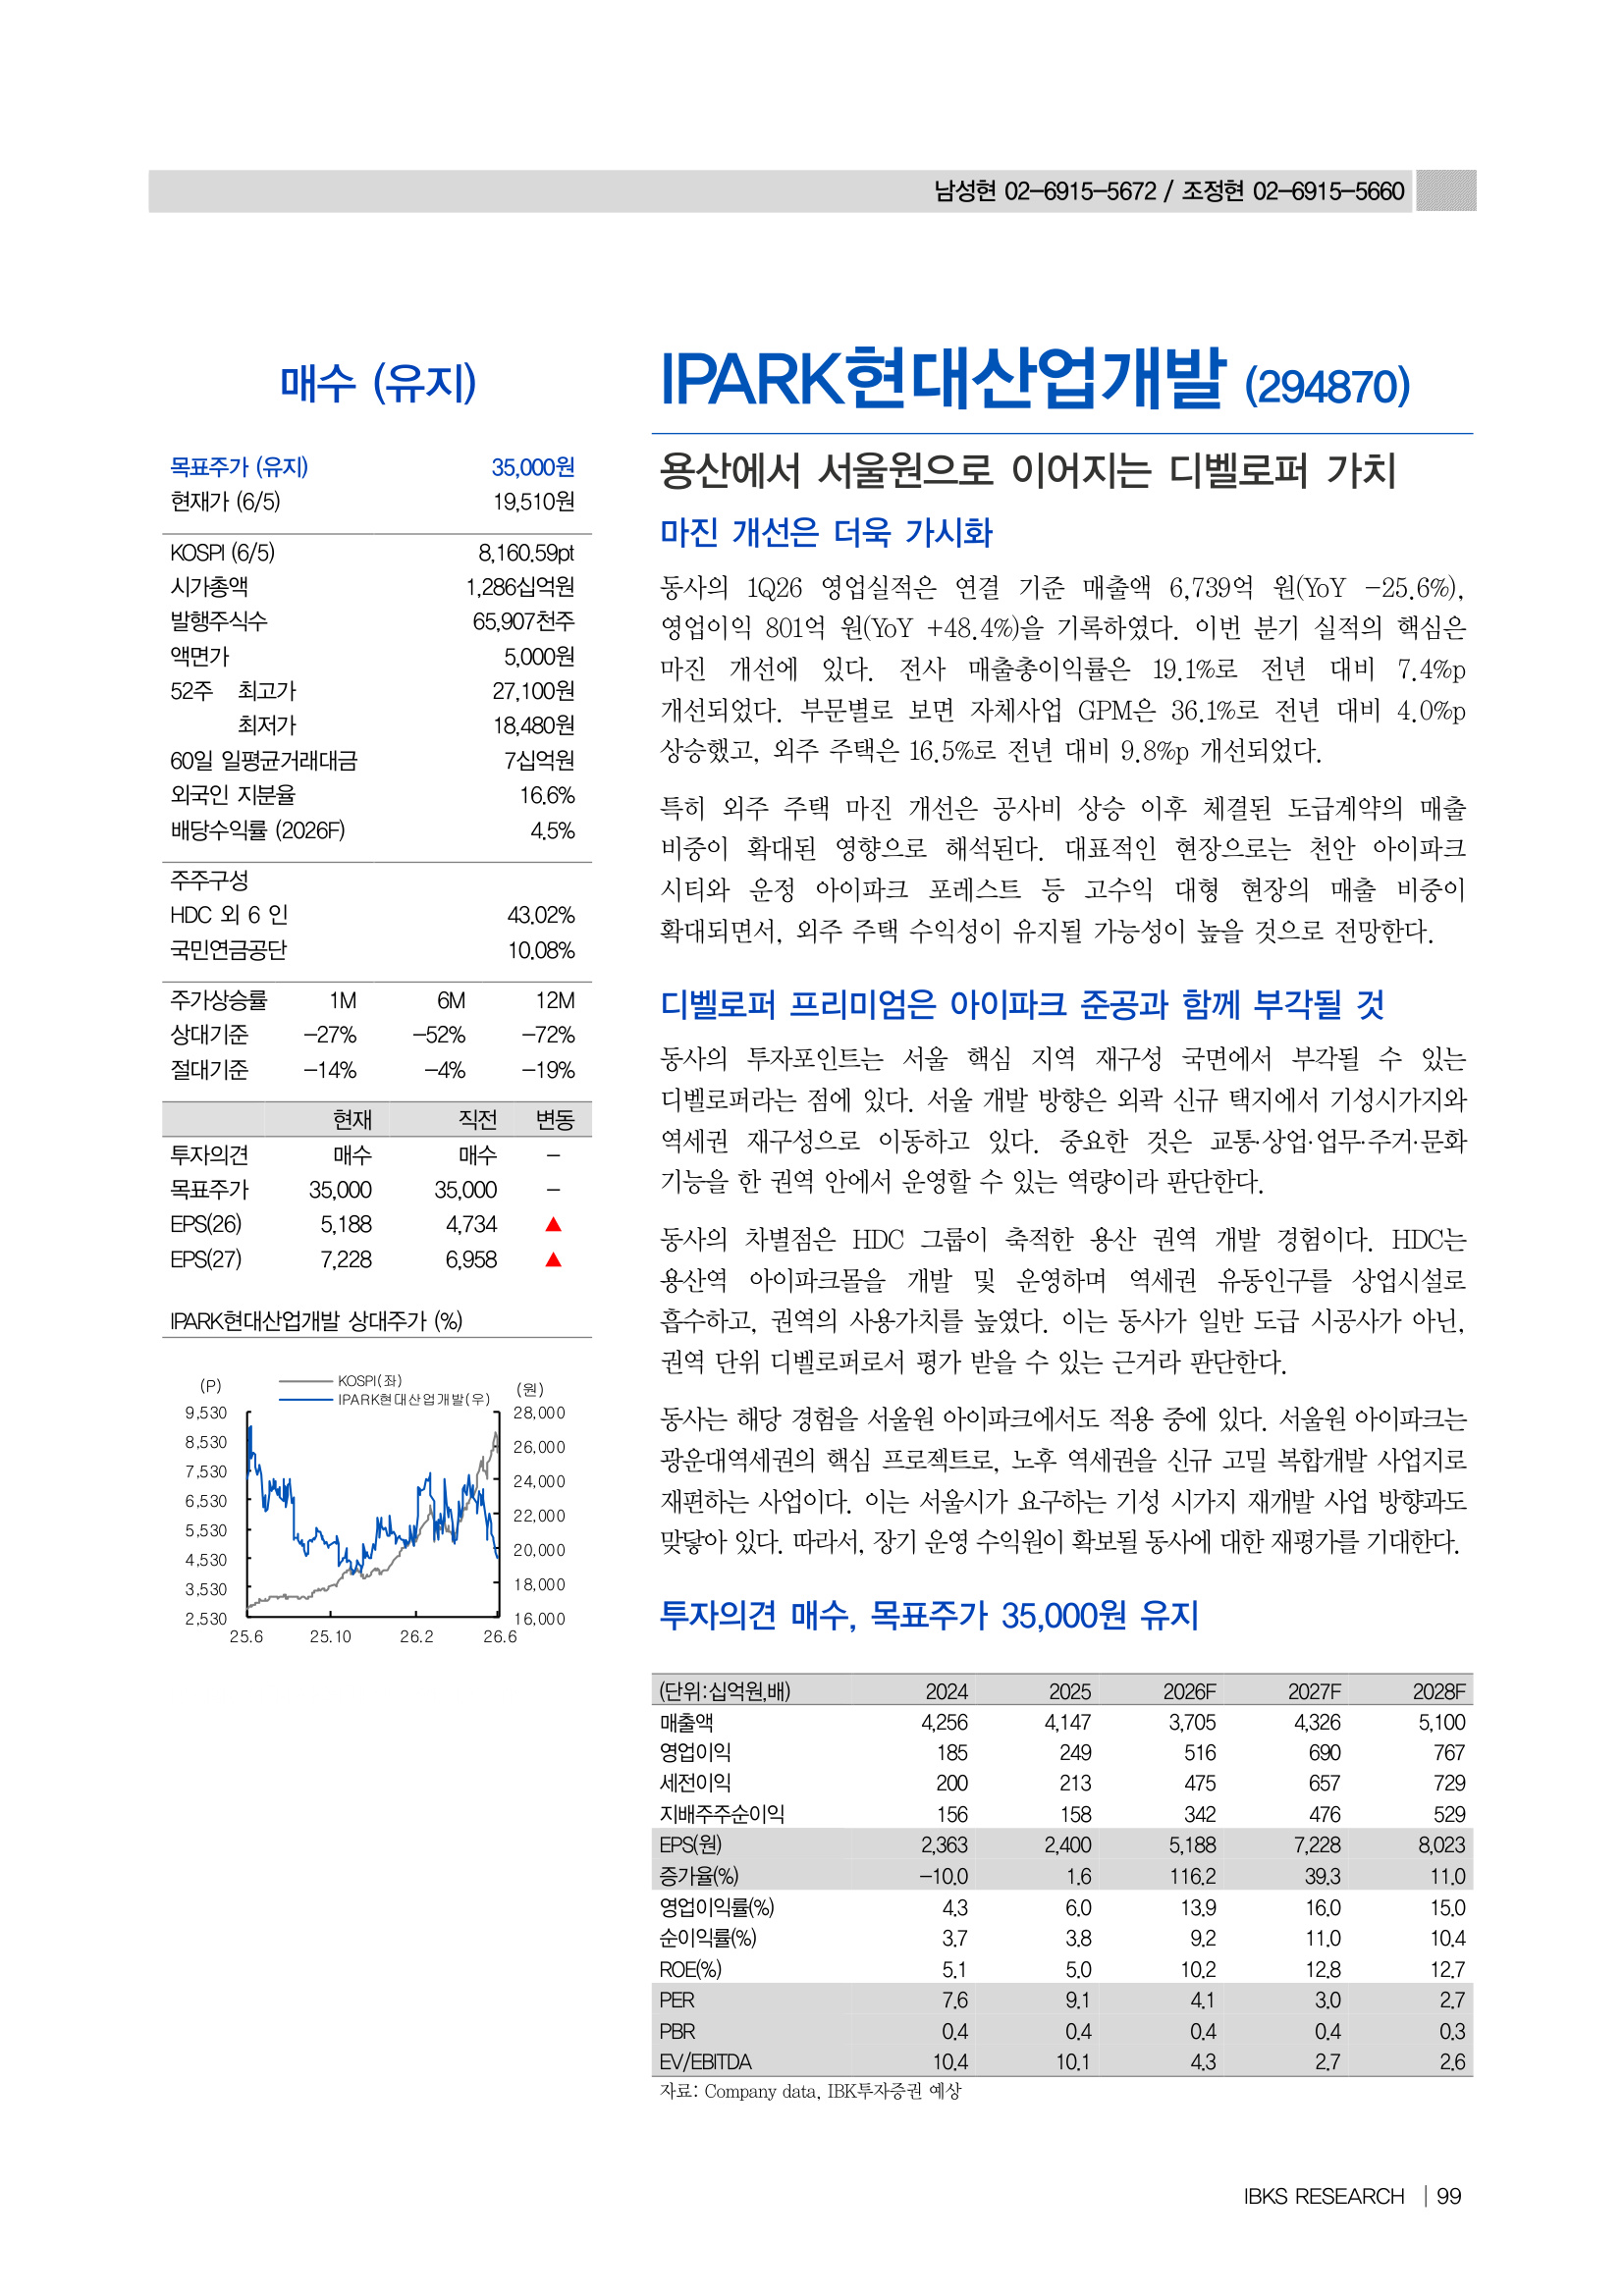
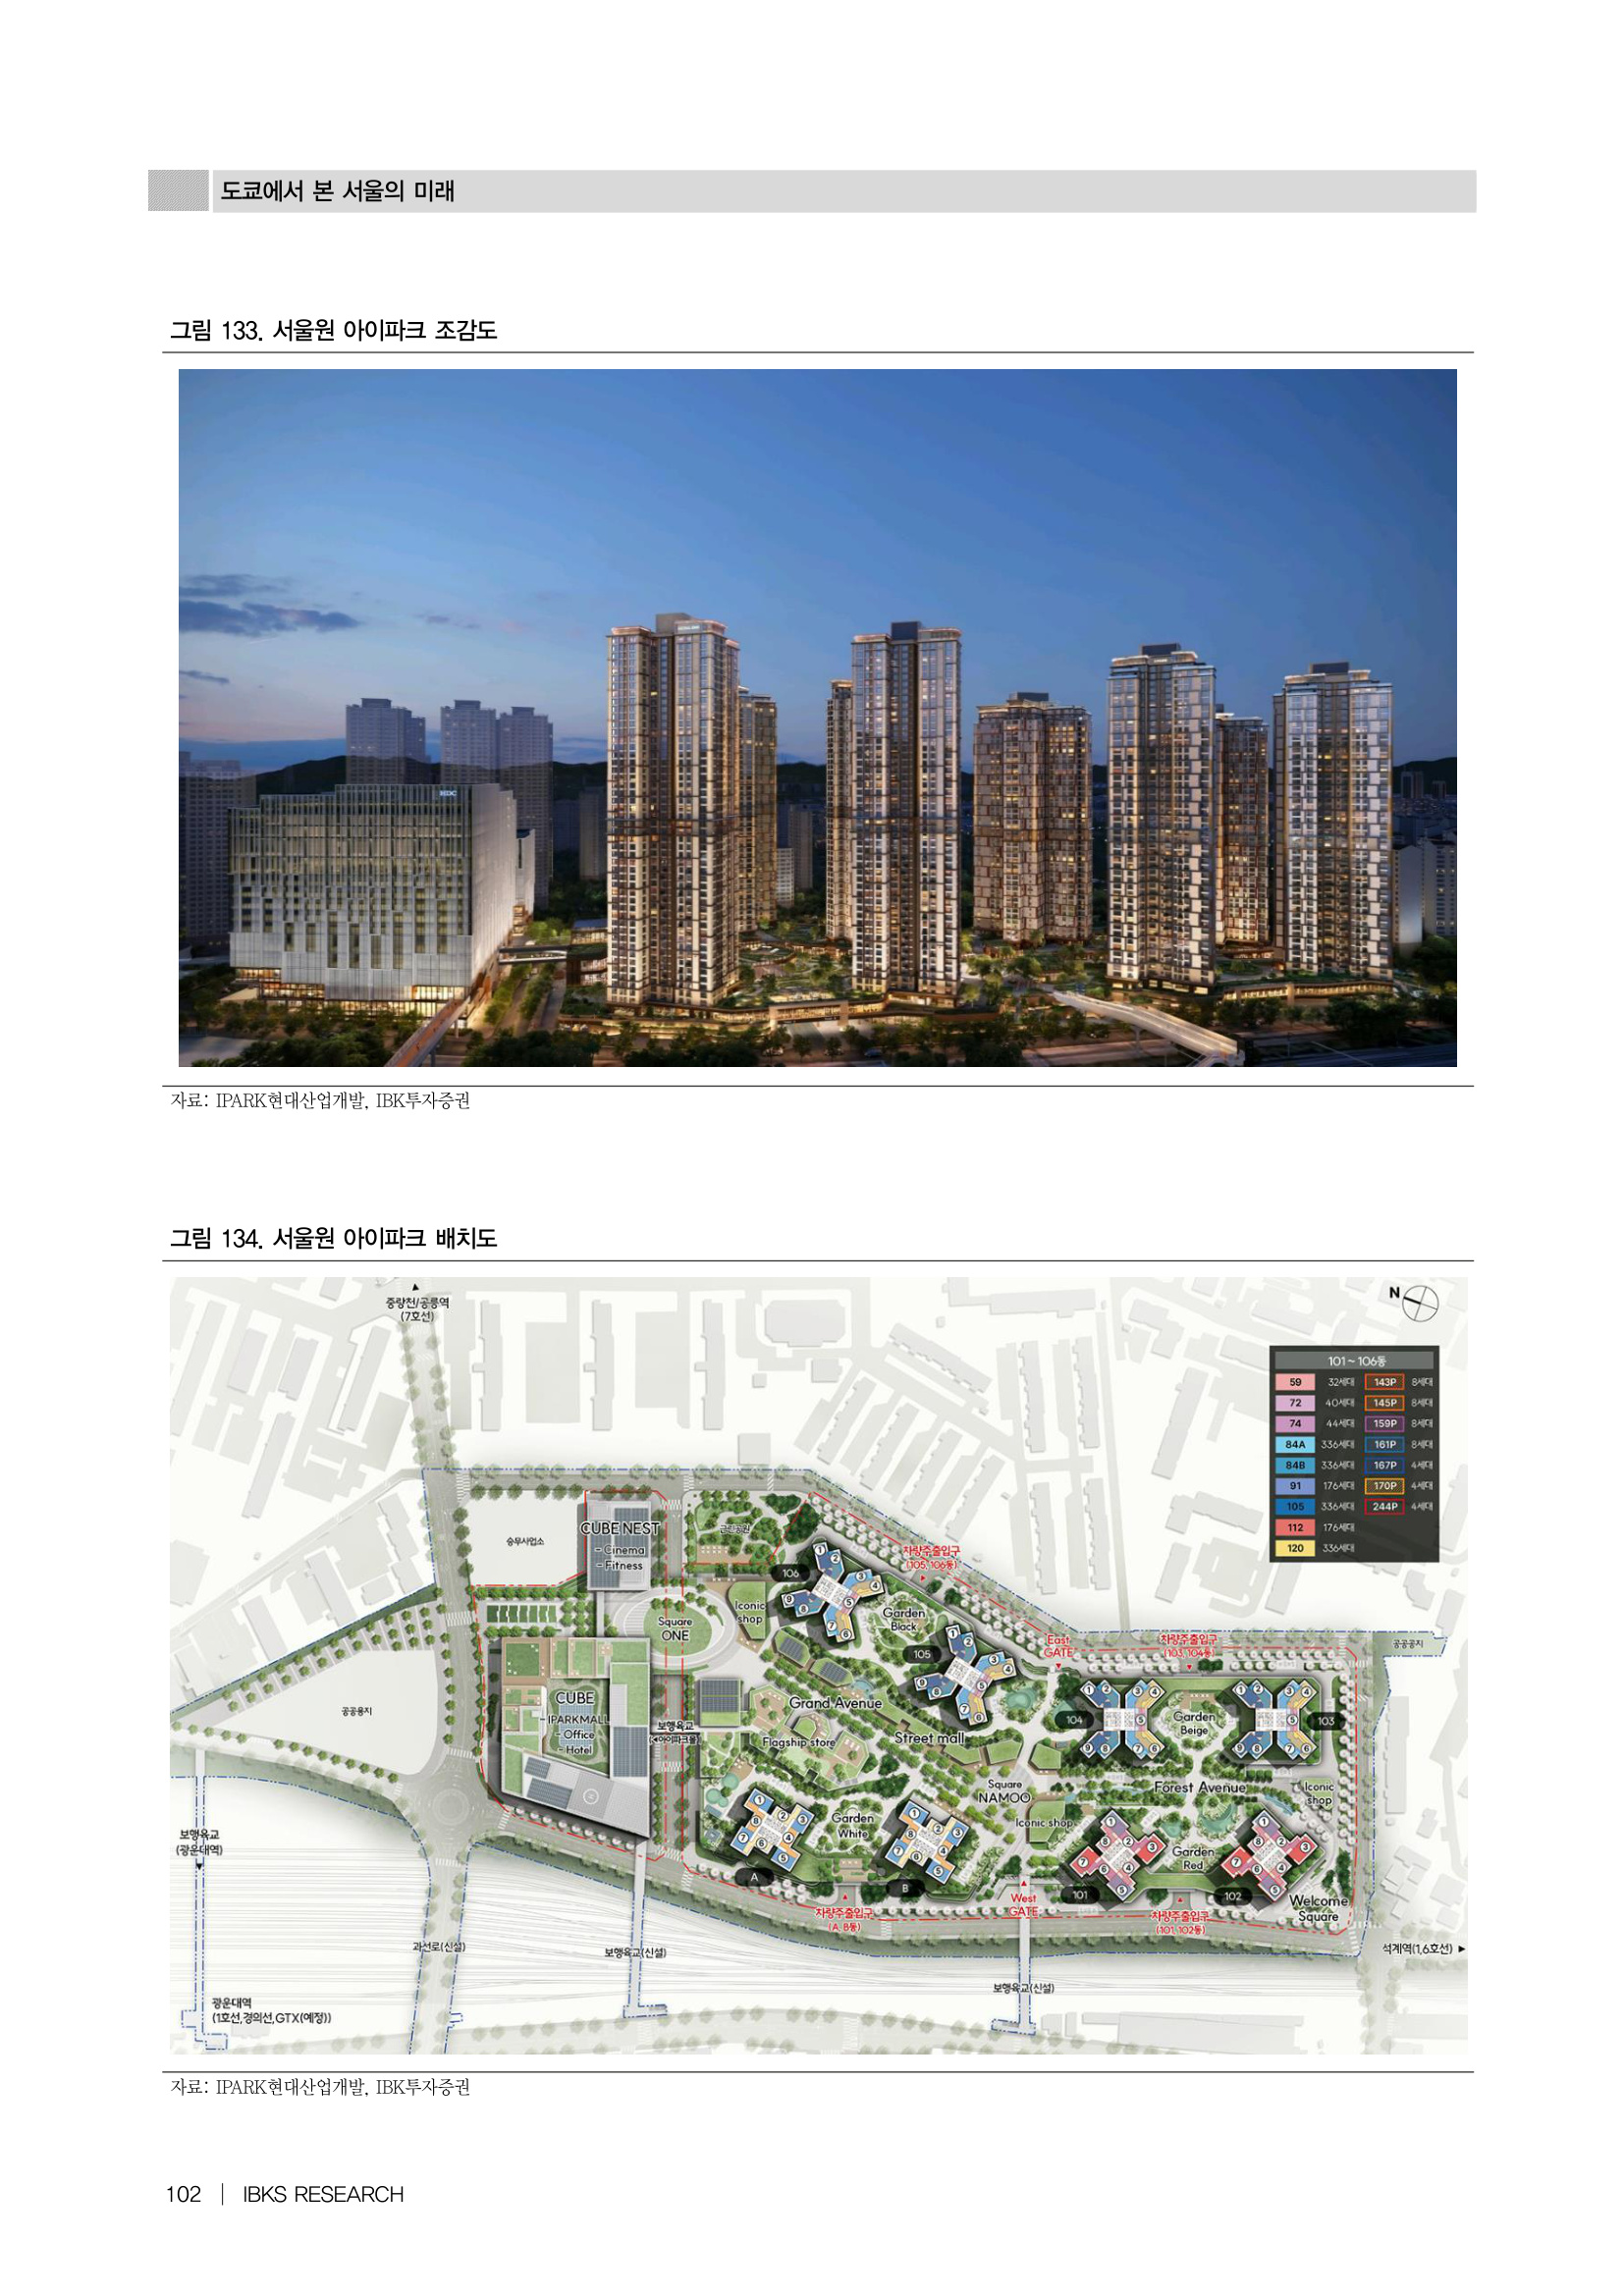
IPARK현대산업개발 — 서울원 아이파크
| 항목 | 내용 |
|---|---|
| 투자의견 | 매수(Buy) |
| 목표가 | 35,000원 |
| 핵심 프로젝트 | 서울원 아이파크 (용산) |
IPARK현대산업개발은 용산 서울원 아이파크로 디벨로퍼 전환을 시도하고 있다. 용산국제업무지구 내 대규모 복합단지로, 주거+오피스+상업+호텔이 들어선다. 기존 아파트 건설사에서 도심 복합개발 디벨로퍼로의 전환이 핵심 테마다.
투자 시사점
flowchart TB
    subgraph DRIVERS["복합개발 수혜 구조"]
        T1["🏛️ 정책<br/>재도시화 촉진<br/>규제 완화"]
        T2["📊 입지<br/>도심 핵심 부지<br/>교통 요충지"]
        T3["🏢 주체<br/>유통·디벨로퍼<br/>새로운 개발자"]
        T4["💰 자금<br/>프로젝트리츠<br/>기관 자본"]
    end

    T1 --> OUT["복합개발<br/>Mixed-Use 시대"]
    T2 --> OUT
    T3 --> OUT
    T4 --> OUT
    OUT --> BEN["수혜 기업<br/>이마트 · 신세계<br/>IPARK현대산업개발"]

    style T1 fill:#e7f5ff
    style T2 fill:#fff3bf
    style T3 fill:#ffd8a8
    style T4 fill:#d0bfff
    style OUT fill:#ffe3e3
    style BEN fill:#d3f9d8
핵심 포인트
- 패러다임 전환: 외곽 확장 → 도심 재편. 이 변화는 되돌릴 수 없는 구조적 트렌드다.
- 새로운 개발 주체: 기존 대형 건설사가 아니라, 유통기업과 전문 디벨로퍼가 주도한다.
- 일본 참조 모델: 다이마루유, 시부야 스트림, 아자부다이 힐즈가 20~30년 앞선 사례.
- 프로젝트리츠: 자금 조달의 새로운 패러다임. 소액 투자자의 도심 부동산 접근성 개선.
- 장기 테마: 단기 모멘텀이 아닌 10년+ 구조적 변화. 분할 매수 관점 접근.
리스크 요인
- 정책 변화에 따른 규제 환경 불확실성
- 금리 변동에 따른 부동산 개발 수익성 악화
- 권리자 협의 지연에 따른 사업 지연
- 경기 침체 시 분양 물량 소화 부진
결론
IBK투자증권의 이번 리서치는 한국 도시 개발의 패러다임 전환을 일본이라는 거울을 통해 선명하게 보여준다. “도쿄에서 본 서울의 미래”라는 제목 그대로, 일본이 겪은 재도시화 과정이 한국에서도 동일하게 진행되고 있다.
핵심은 누가 도심의 저이용 자산을 복합개발로 전환하느냐이다. 이마트, 신세계, IPARK현대산업개발은 각각 유통 인프라, 백화점 입지, 주택 건설 역량을 무기로 이 경쟁에 뛰어들고 있다. 투자자에게 이것은 단순히 부동산주가 아니라 새로운 도시를 만드는 기업에 투자하는 기회다.
참고: 본 포스팅은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자는 본인의 판단과 책임으로 이뤄져야 합니다.