경기 국면·글로벌 수급·환율로 시장 예측하기 — 백찬규 센터장 버디버디 분석
NH투자증권 백찬규 센터장이 버디버디에서 설명한 경기 순환 4국면, MSCI ACWI 글로벌 수급, 달러 인덱스 환율 분석을 정리합니다.
TL;DR 경기 순환 4국면(회복·호황·후퇴·침체)에서 주식은 경기 선행, 소비는 후행이므로 침체기 말→회복기에 매수하고 호황→후퇴기 초반에 매도하는 것이 핵심이다. MSCI ACWI 수급 구조와 달러 인덱스 방향성을 함께 읽으면 개별 종목을 몰라도 타이밍을 잡을 수 있다.
1. 개요
| 항목 | 내용 |
|---|---|
| 연사 | 백찬규 자산관리컨설팅센터장 (NH투자증권) |
| 플랫폼 | WePoll 버디버디 |
| 일자 | 2026-05-28 |
| 영상 길이 | 약 25분 |
| 핵심 주제 | 경기 순환 4국면, MSCI ACWI 글로벌 수급, 달러 인덱스·환율 분석 |
| 영상 링크 | https://youtu.be/ec61o-JTEnU |
2. 경기 순환 4국면
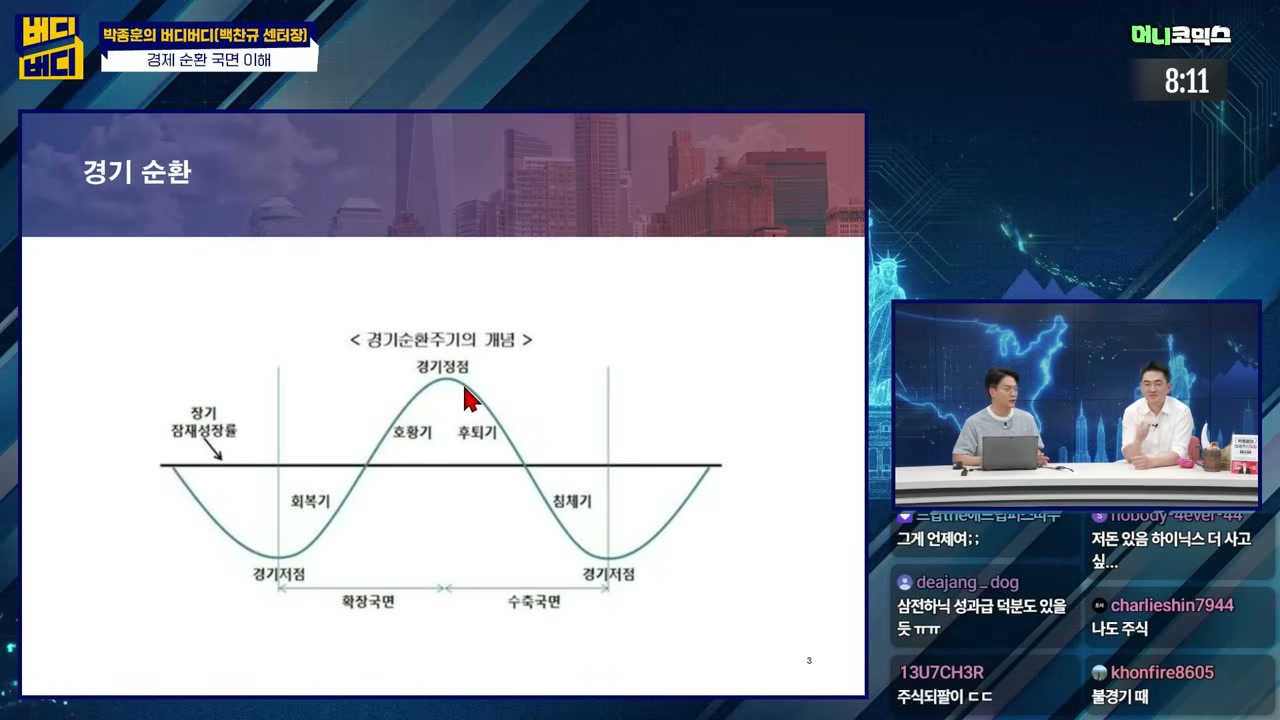
경기는 회복기 → 호황기 → 후퇴기 → 침체기의 사이클을 반복한다. 각 국면에서 자산 가격과 소비 행태가 다르게 나타나며, 이를 읽으면 주식 매수·매도 타이밍을 잡을 수 있다.
graph LR
    A["침체기<br/>주식 매수 타이밍"] --> B["회복기<br/>주식 보유"]
    B --> C["호황기<br/>주식 매도 시작"]
    C --> D["후퇴기<br/>현금 보유"]
    D --> A
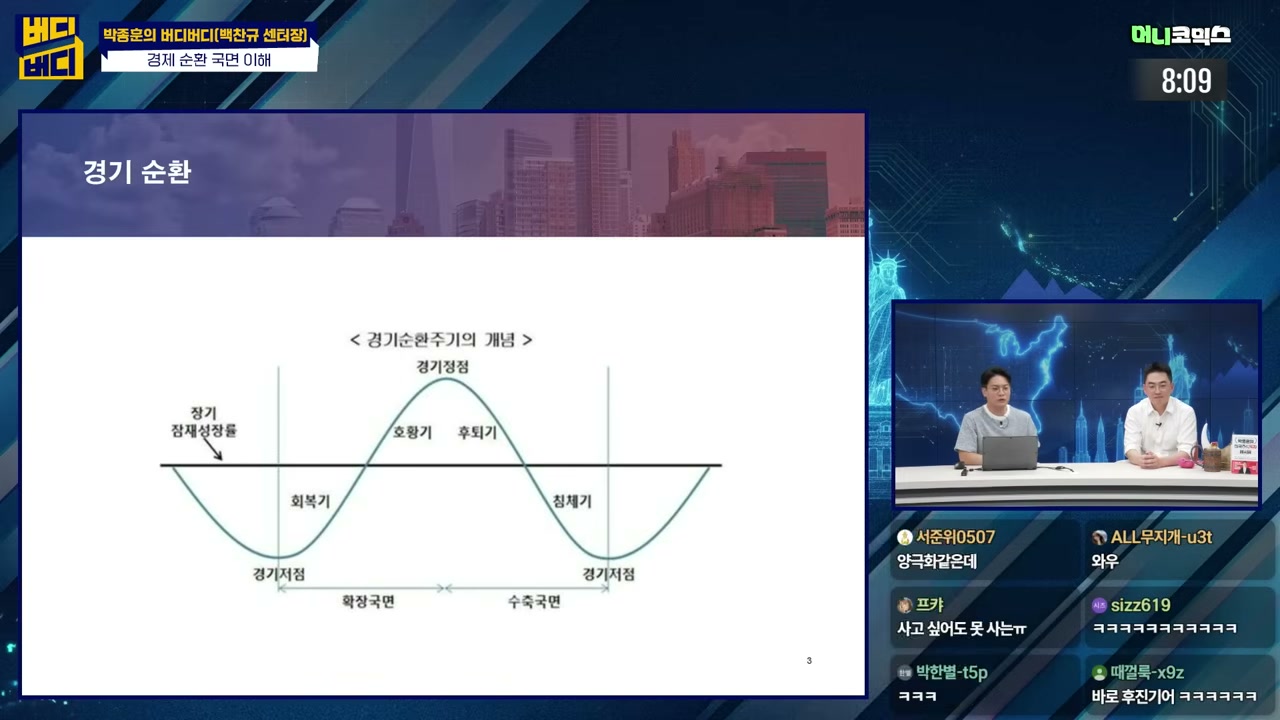
주식은 경기에 선행하고, 소비(소매)는 후행한다. 따라서 소비 지표가 꺾이기 시작하면 이미 늦었다. 소비가 꺾이는 시점에 주식을 사는 것은 절대 금물이다.
체크 포인트 한 달에 한 번, 월급날(21~25일) 무렵 미국 경제 지표가 업데이트되는 시점에 국면을 점검하라.
3. 명품 소비로 보는 경기 후행성
롤렉스·명품 붐과 경기 국면
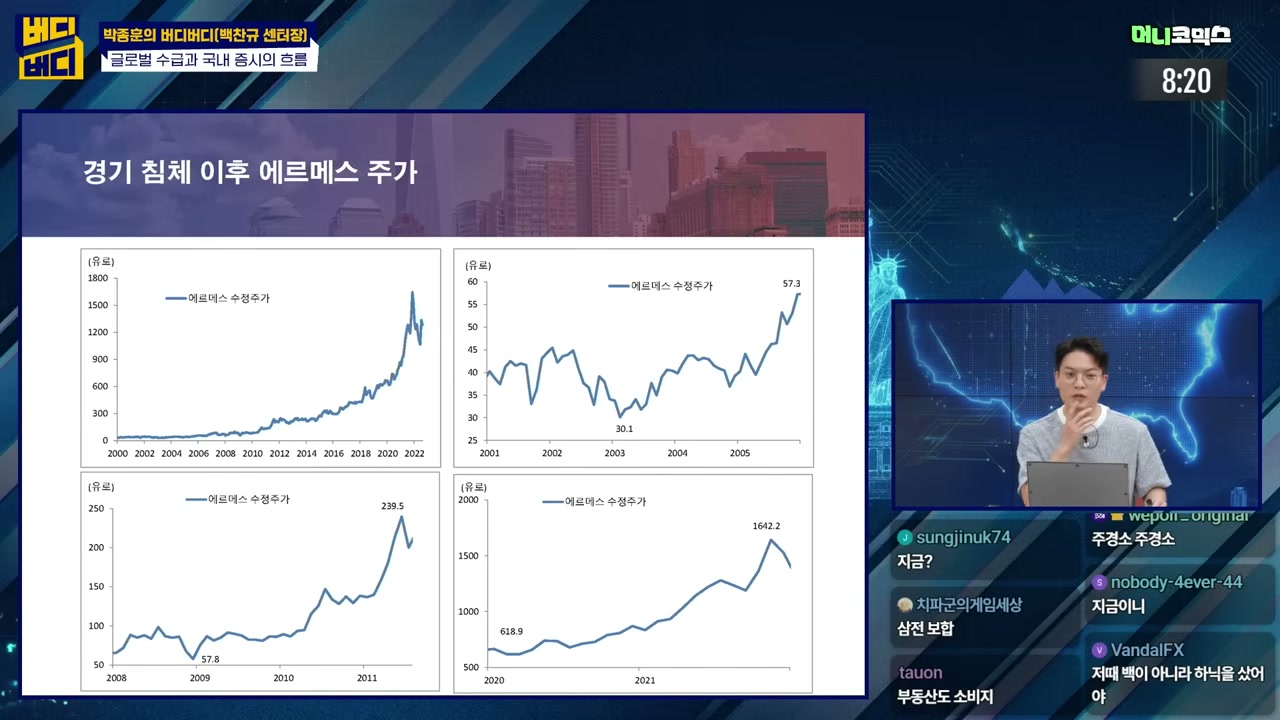
2022년 1분기, 롤렉스는 사자마자 2배 가격에 되팔 수 있었다. 이른바 샤테크·에르샤테크라는 말이 유행할 정도였다. 에르메스 Birkin은 돈이 있어도 구매 이력이 필요하고 원하는 색·소재를 고를 수 없을 만큼 수요가 폭발했다.
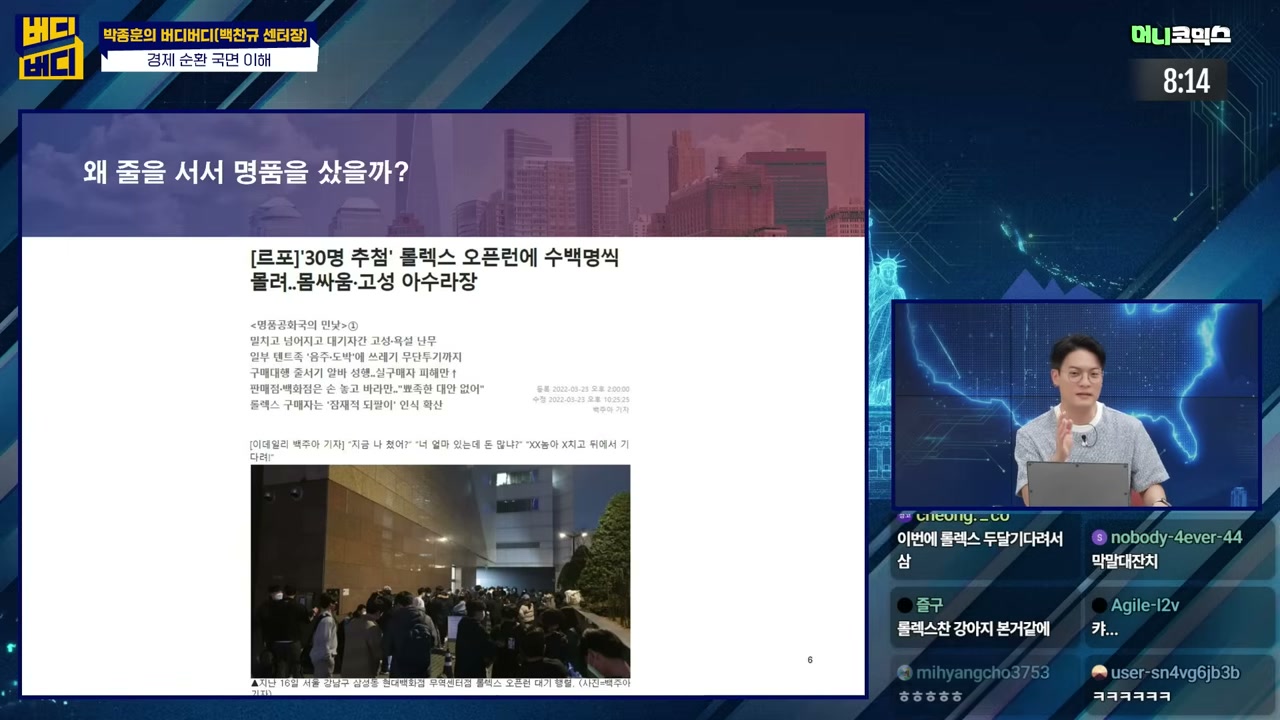
이 현상은 호황기 말 ~ 후퇴기 초반에 나타난다. 명품을 사기 힘들 때가 바로 경기가 과열된 시점이다. 반대로 침체기 끝 ~ 회복기에는 줄 없이 쉽게 살 수 있다.
LVMH 주가 패턴
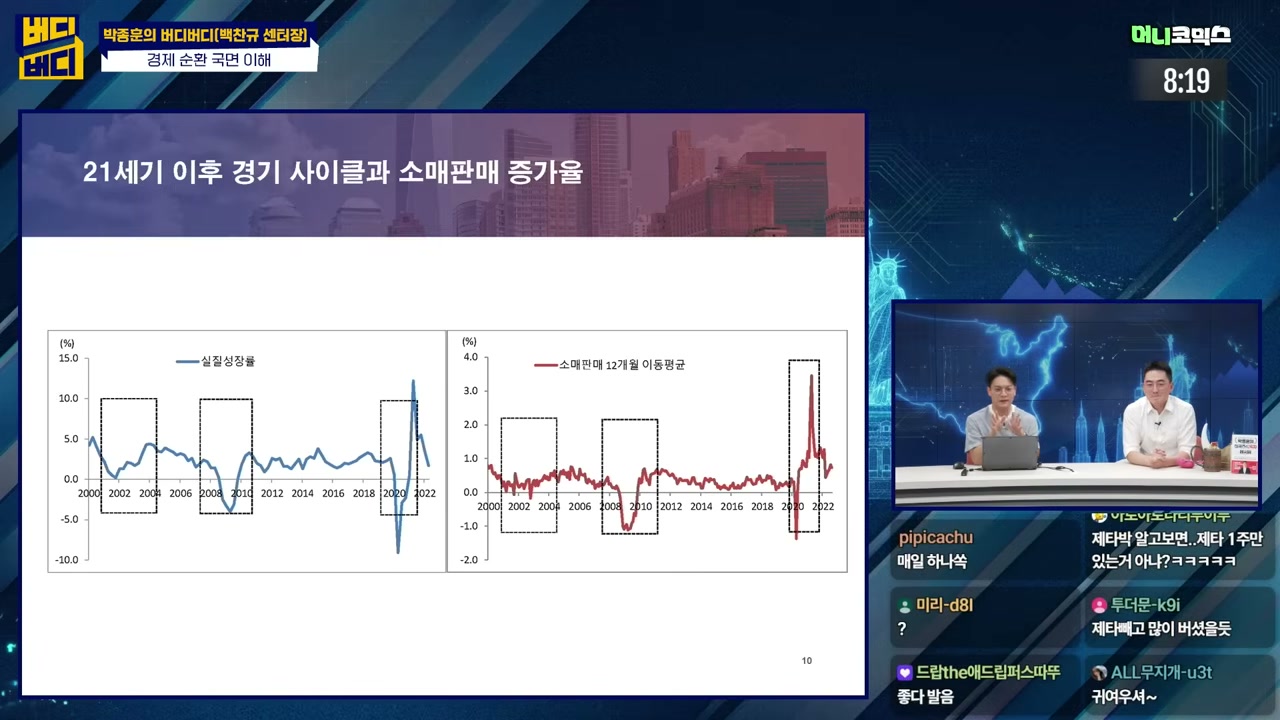
소매 판매 12개월 이동평균은 경기보다 후행한다. 사치재, 경기소비재, 차량이 동시에 하락하면 매우 위험한 신호다. LVMH 주가는 경기 침체 이후 반등하는 패턴을 보인다.
4. 현재 경기 국면 진단
- 2024~2025년: 미국 경기 회복기 진입 확인, 주식 추천
- 2025년 가을: 한국 성장률 1% 전망, 골목상권 침체
- 2026년 현재: 백화점 매출 20% 증가, 명품 줄 서는 현상 재등장
5. MSCI ACWI와 글로벌 수급
MSCI ACWI 구성
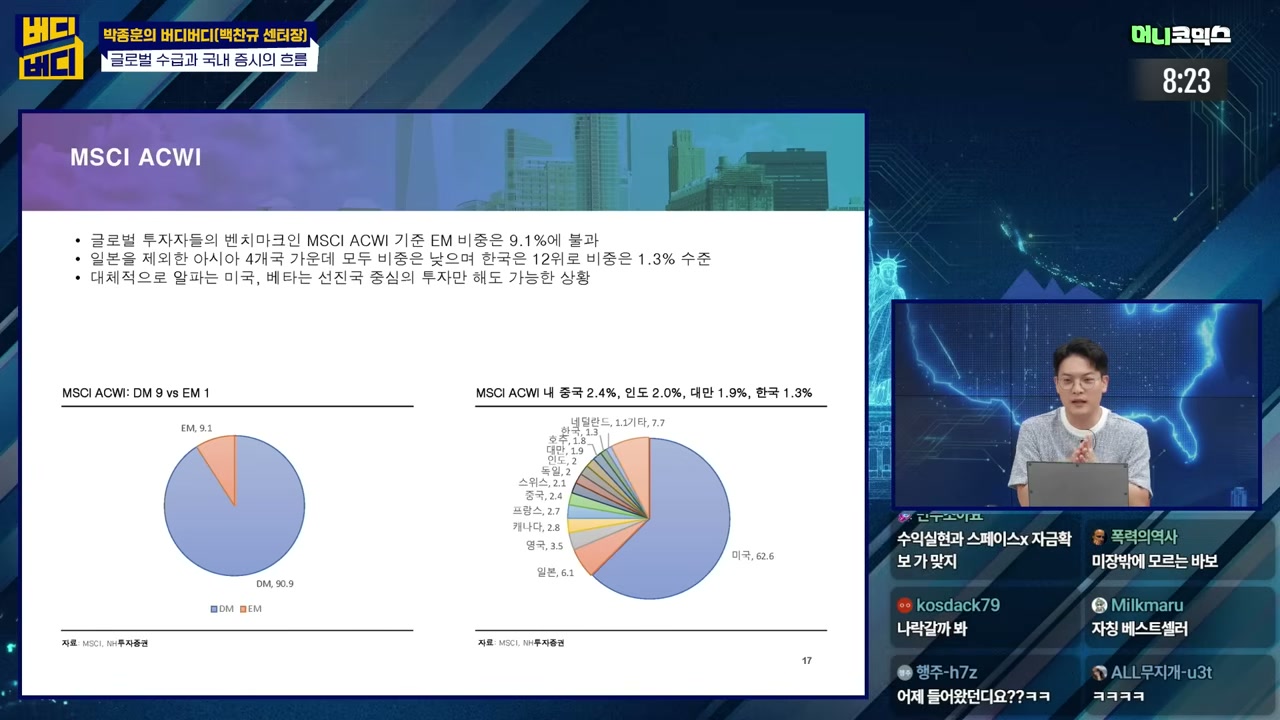
MSCI ACWI(All Country World Index)는 전 세계 주식 시장을 담는 지수다.
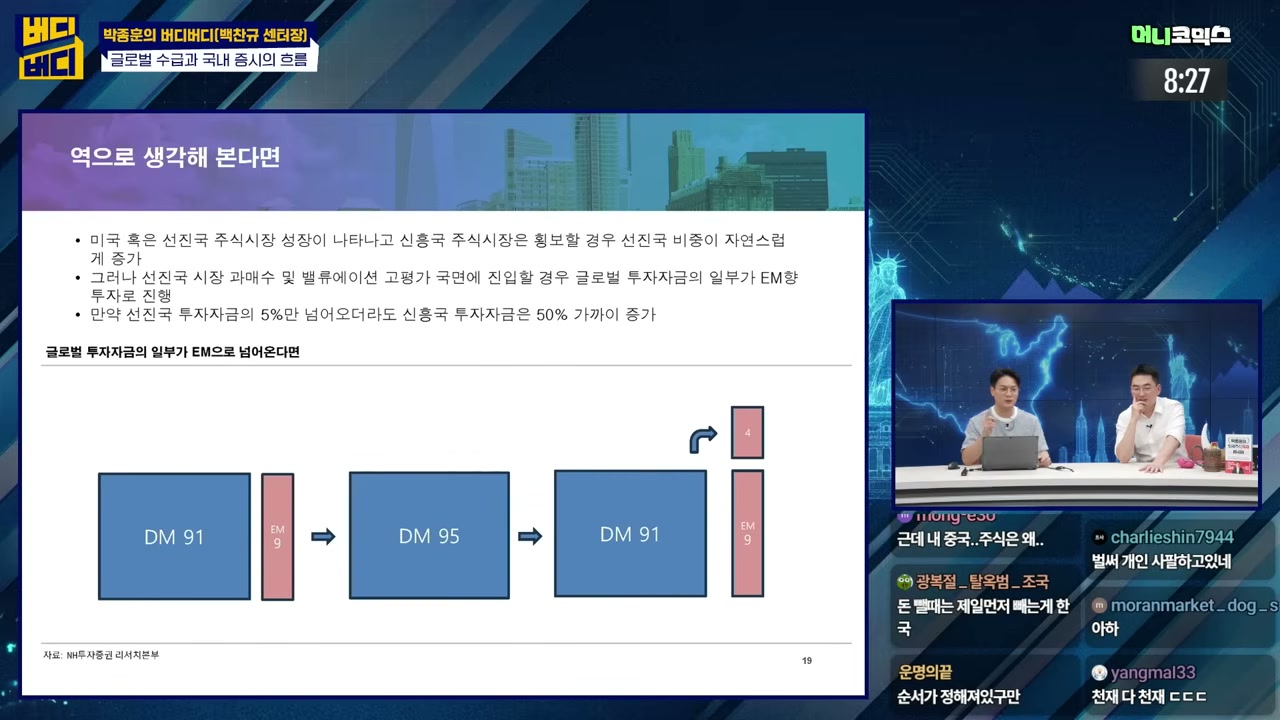
- DM(선진국): 90.9%
- EM(이머징): 9.1% (작년말 기준)
한국의 위치
한국은 이머징 마켓에 속하며 비중은 약 1.3% → 1.67%로 주가 상승으로 증가했다. 하지만 비중이 정해져 있기 때문에 한국 주가가 급등하면 리밸런싱(헐컷)이 발생한다.
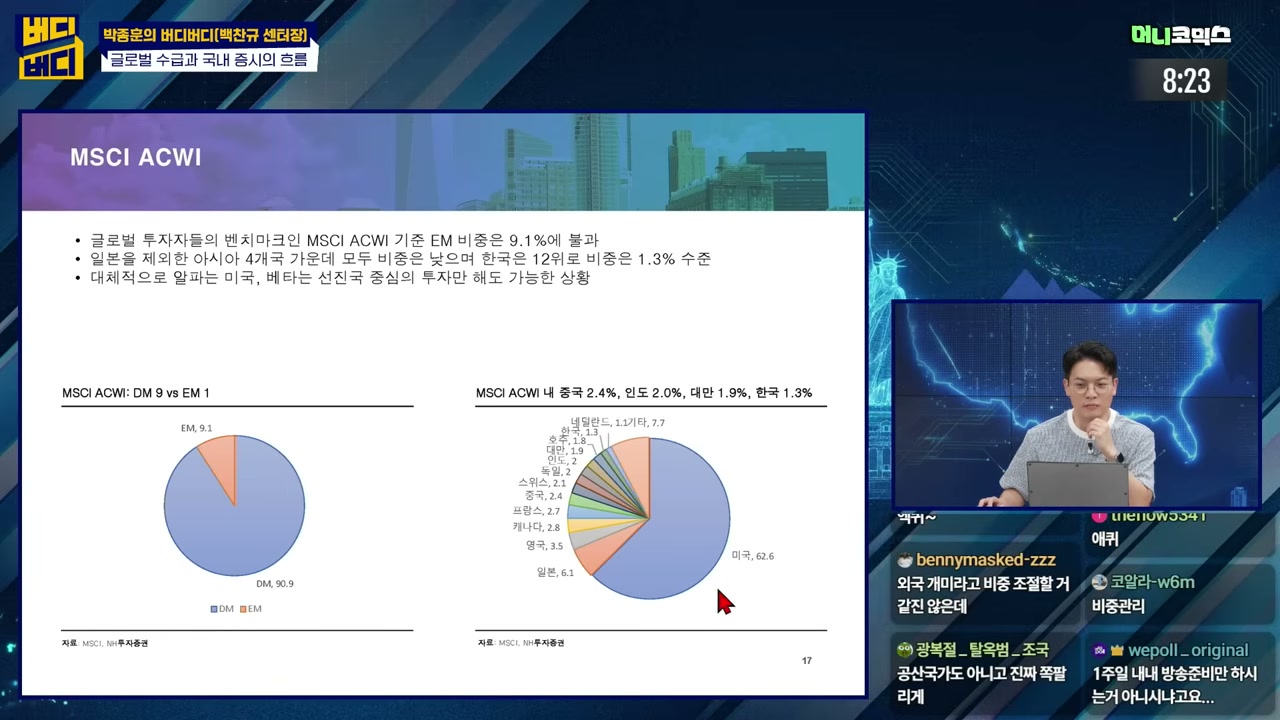
핵심 인사이트 외국인이 한국을 매도하는 것은 한국 경제가 나빠서가 아니라 비중 조정일 수 있다.
6. 글로벌 자본 흐름 순서
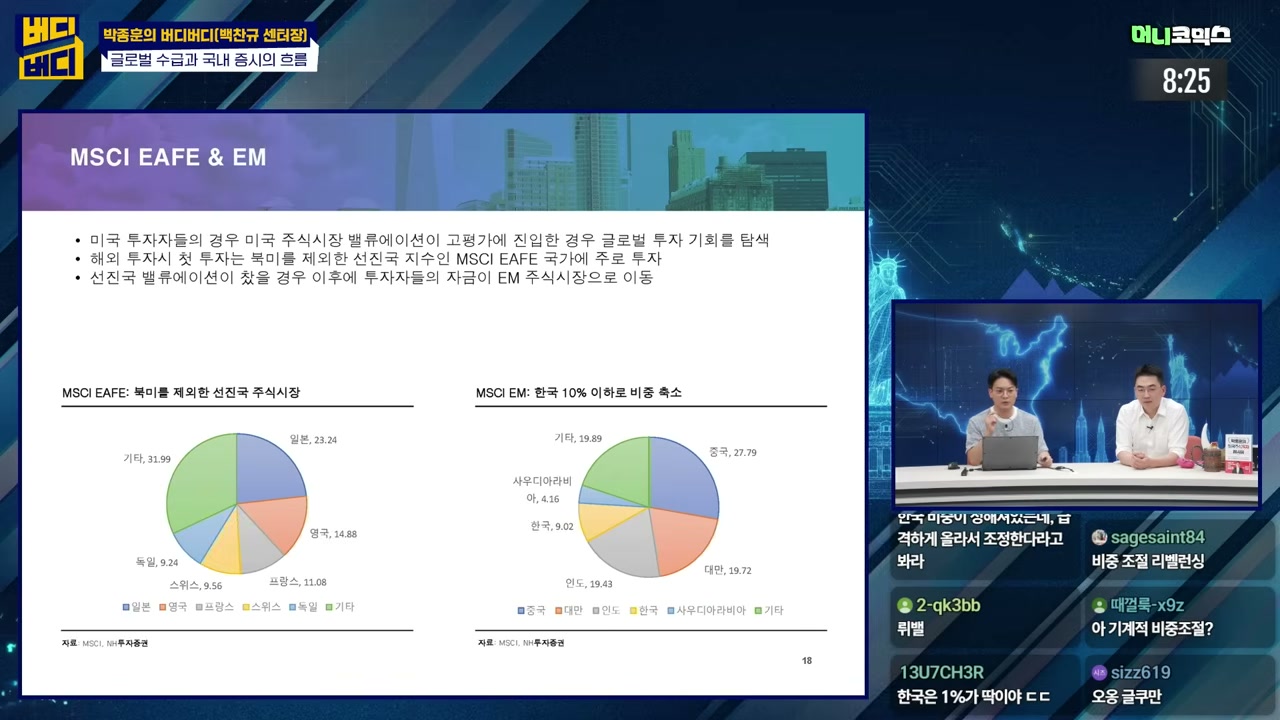
글로벌 자본은 일정한 순서로 흐른다.
graph LR
    A["미국<br/>62%"] --> B["일본"]
    B --> C["유럽"]
    C --> D["이머징<br/>중국→대만/한국"]
DM/EM 리밸런싱의 힘
DM 비중이 91%에서 95%로 커지면 EM으로 가는 돈은 약 50% 증가한다. 반도체 종목을 몰라도 경기 국면과 수급 흐름만으로 타이밍을 잡을 수 있었던 이유가 여기에 있다.
7. 환율 3대 요인
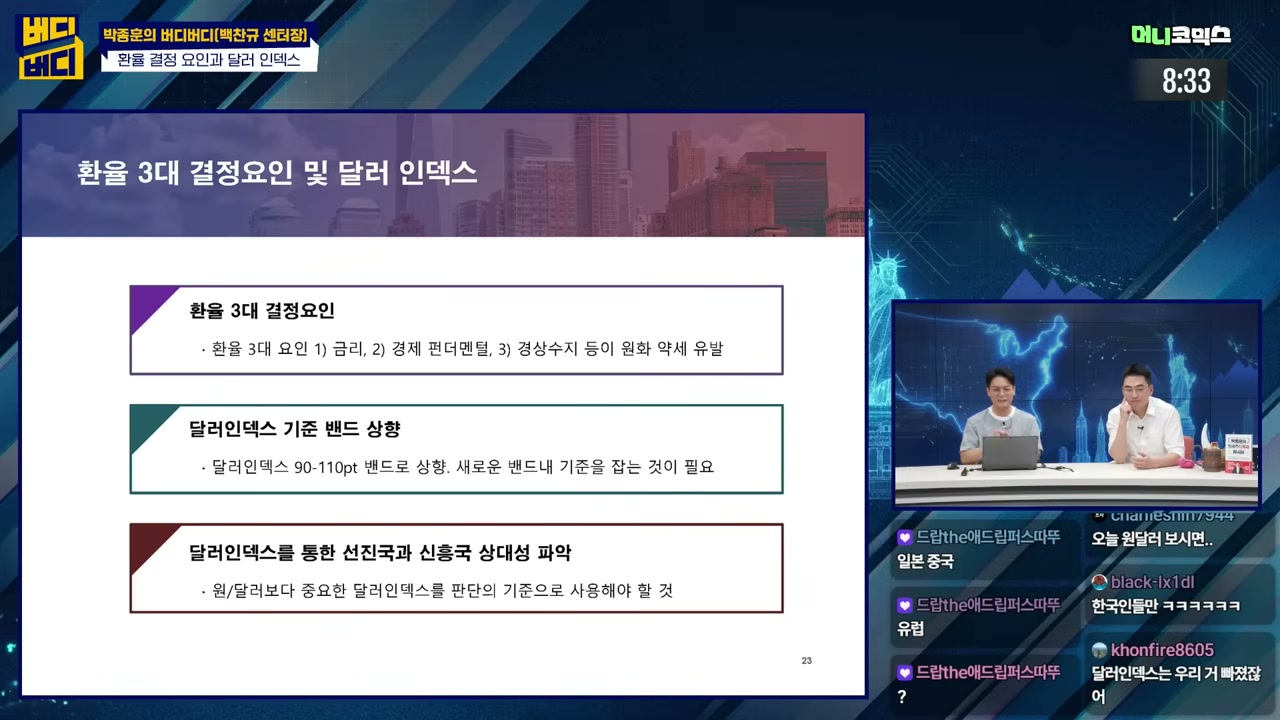
학술적으로 환율은 다음 세 가지로 설명한다.
- 금리차
- 펀더멘탈
- 경상수지
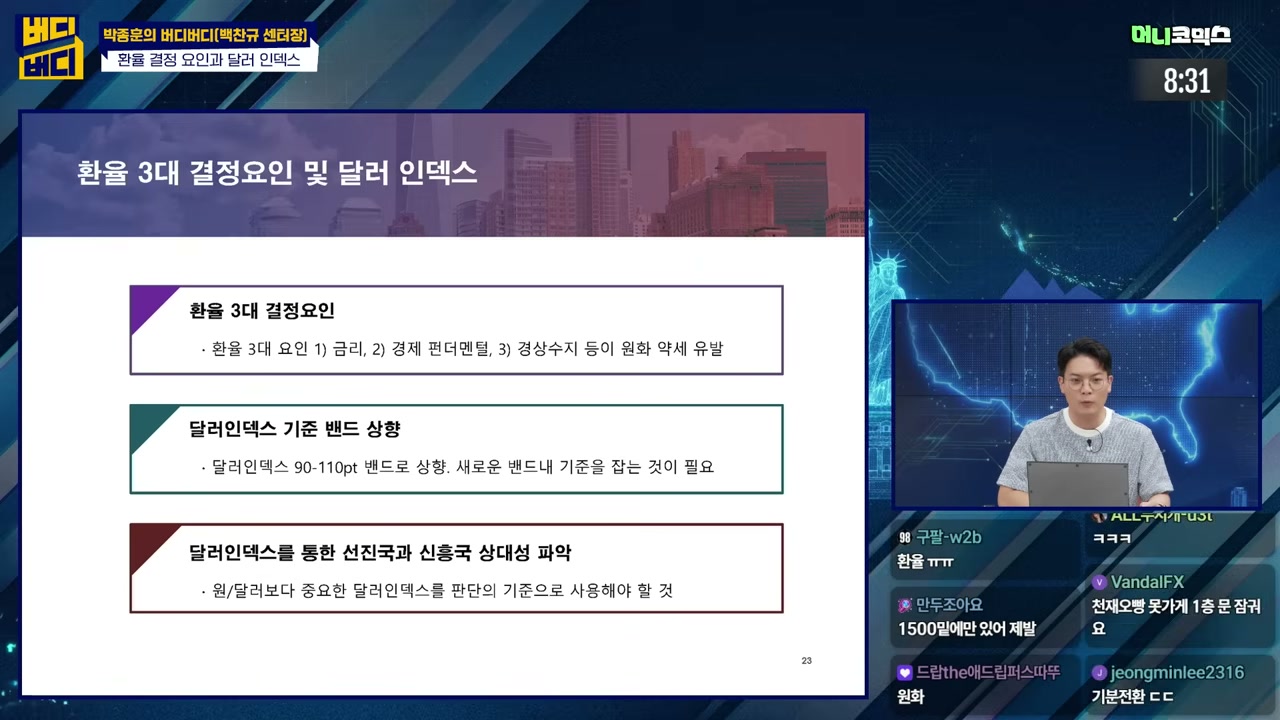
하지만 실제로는 미국의 정치적 의지가 절반을 차지한다. 특히 트럼프 행정부에서는 예측이 더욱 어려워진다.
주의 환율 예측은 학술적 요인만으로는 한계가 있으며, 정치적 변수를 반드시 고려해야 한다.
8. 달러 인덱스 (DXY) 분석
구성 통화
달러 인덱스는 6개 통화로 구성된다.
| 통화 | 비중 |
|---|---|
| 유로 | 57.6% |
| 엔화 | 13.6% |
| 파운드 | 포함 |
| 스위스프랑 | 포함 |
| 캐나다달러 | 포함 |
| 스웨덴크로나 | 포함 |
위안화가 GDP 규모 2위임에도 포함되지 않는 한계가 있다. 유로 + 엔화만 합쳐도 70% 이상이며, 캐나다달러를 제외하면 80%에 달한다. 따라서 유로와 엔화 방향만 봐도 달러 방향을 파악할 수 있다.
달러 인덱스 역사와 원달러 환율
| 시기 | DXY 평균 | 원달러 환율 |
|---|---|---|
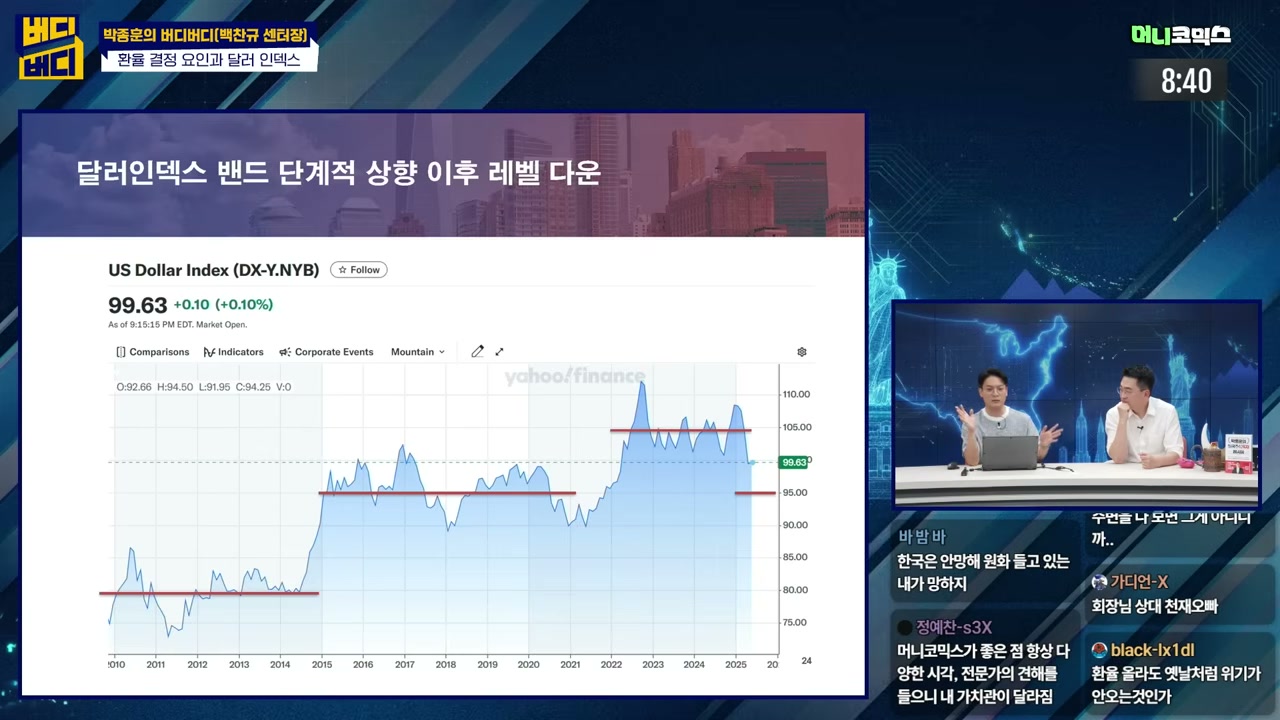
| 2010~2015 | 78포인트 | 950~1,200원 |
| 2015~2020 | 95포인트 | 1,100~1,300원 |
| 코로나 후 | 105포인트 | 1,480원 |
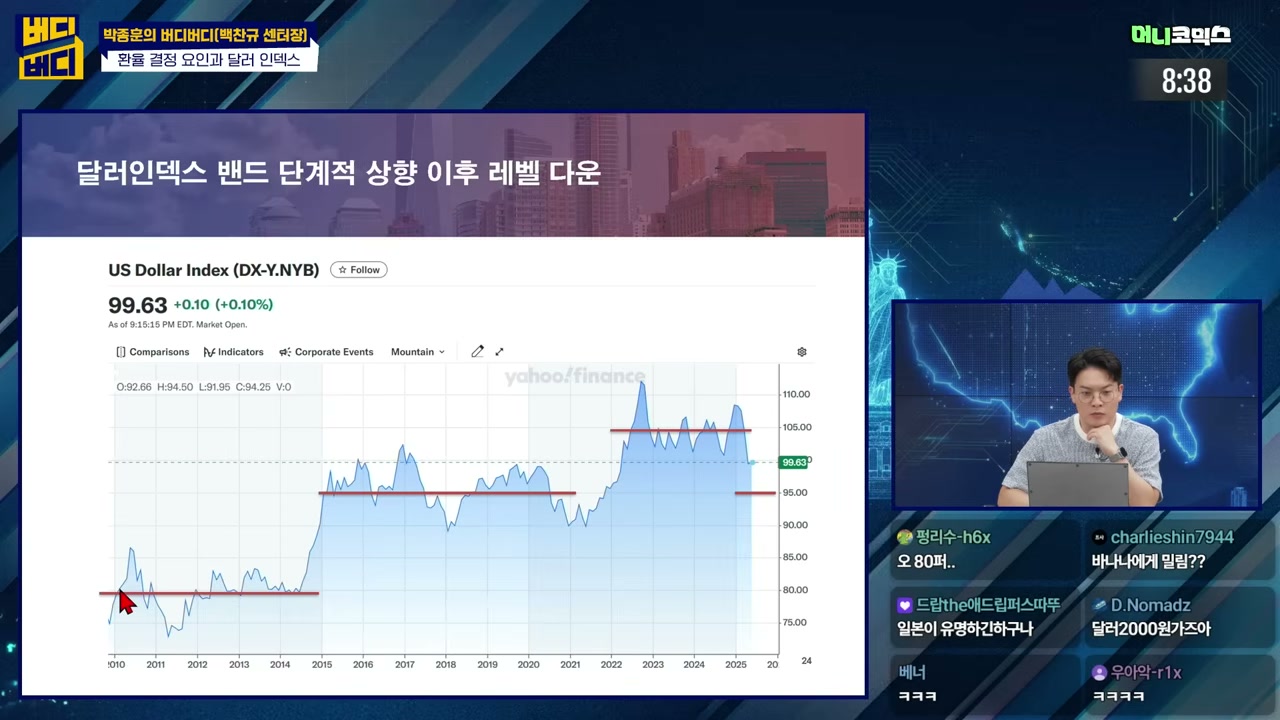
달러 가치가 40% 비싸져서 환율이 상승한 것이다. “한국이 망한다”는 시각과 달리, 구조적으로 달러가 강해진 결과다.
9. 장기 환율 구조적 압력
- 1988년 서울올림픽: 환율 800원 이하
- 생산가능인구 감소: 10년간 850만 명 은퇴
- 잠재성장률: 1%대, 총요소생산성 정체, 자본투자 해외 이탈
- 순대외자산: GDP 대비 60% 미만 (선진국은 더 높음)
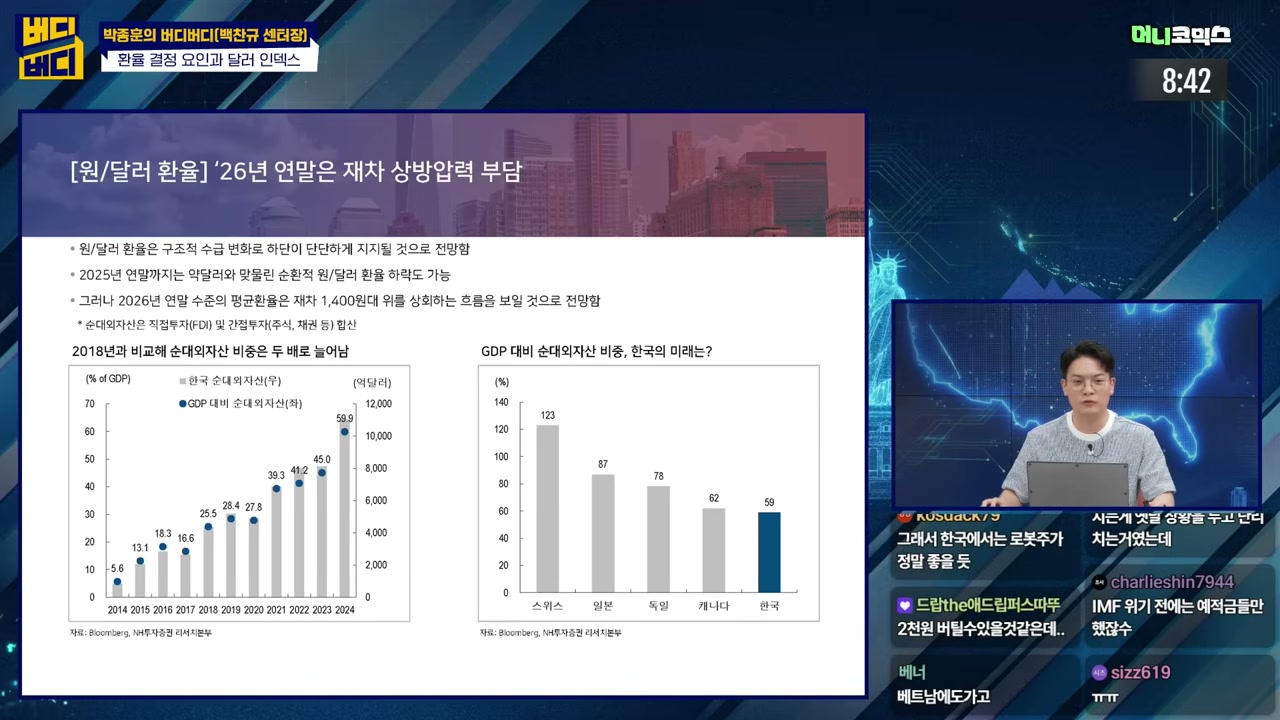
장기적으로 환율 상승 압력이 존재한다. 인구 구조와 잠재성장률 하락이 근본적인 요인이다.
10. 6월 수급 이슈
6월에는 다음 세 가지 수급 변수가 겹친다.
- 국민연금 중기 자산운용 방안 결정
- SpaceX 상장 → S&P 500 7위 진입 예상, 주변 기업 덩치 축소
- 한국은 레버리지가 있어 수급 꼬임 가능
행동 권고 향후 2주간 수급 동향을 신경 쓰며 매매에 임하라.
요약
| 주제 | 핵심 포인트 |
|---|---|
| 경기 국면 | 4국면 순환, 주식은 선행·소비는 후행 |
| 매수 타이밍 | 침체기 말→회복기 |
| 매도 타이밍 | 호황기→후퇴기 초반 |
| 글로벌 수급 | MSCI ACWI DM 90.9% / EM 9.1%, 한국 1.67% |
| 자본 흐름 | 미국→일본→유럽→이머징 순 |
| 달러 인덱스 | 유로+엔화 70%+, 방향 파악 가능 |
| 장기 환율 | 인구·성장률 구조적 압력, 상승 방향 |
| 6월 이슈 | 국민연금·SpaceX·레버리지 수급 변수 |